Kapitalallokation ist eine Disziplin der Unternehmensstrategie, keine Anlageberatung
In diesem Artikel geht es darum, wie ein Unternehmen seinen eigenen freien Cashflow einsetzt. Geschrieben ist er für CEO, CFO oder Aufsichtsrat eines großen Konzerns, der über die gesamte Leiter der Kapitalverwendungen entscheidet: Reinvestition ins Kerngeschäft, M&A, Schuldenabbau, Dividenden, Aktienrückkäufe und strategische Optionsspielräume. Es ist keine Anlageberatung, und es geht nicht um private Geldanlagen. Nichts hier sagt einer Einzelperson, was sie kaufen soll; der Gegenstand ist die unternehmerische Disziplin, operativen Cash in langfristigen inneren Wert je Aktie zu verwandeln.
Diese Disziplin ist die folgenreichste Aufgabe eines CEO - und oft die, auf die man am wenigsten vorbereitet wird. Warren Buffett brachte das Problem auf den Punkt: Sobald Führungskräfte zu CEOs werden, müssen sie Entscheidungen zur Kapitalallokation treffen - eine entscheidende Aufgabe, der sie sich möglicherweise nie gestellt haben und die nicht leicht zu meistern ist.[1] Die Fähigkeiten, die jemand an die Spitze bringen - ein Ergebnisverantwortung führen, ein Produkt bauen, einen Kunden gewinnen - sind nicht dieselben Fähigkeiten, die darüber bestimmen, wie Kapital beschafft, verwaltet und verausgabt wird. Doch die Einsätze verzinsen sich: Jeder Dollar freien Cashflows wird entweder im Geschäft vermehrt oder zurückgegeben, und der Unterschied zwischen einem disziplinierten und einem undisziplinierten Allokator zeigt sich über ein Jahrzehnt im Aktienkurs.
Die Evidenz deutet darauf hin, dass die meisten Unternehmen weit schlechter allozieren, als sie könnten. Forscher, auf die Morgan Stanleys Counterpoint Global verweist, haben gemessen, wie viel Kapital Unternehmen zwischen Geschäftseinheiten umverteilen, und ein optimales Maß an Umverteilung gefunden - aber nur 38 von 5.760 Firmen-Jahr-Beobachtungen, weniger als 1 Prozent, lagen über dieser Schwelle.[1] Das Muster passt zum Status-quo-Bias: Managementteams finanzieren die Allokation des Vorjahres weiter, selbst wenn bessere Alternativen existieren - genau diese Budgetträgheit soll eine Disziplin der strategischen Ressourcenallokation strategische Ressourcenallokation durchbrechen.[1]
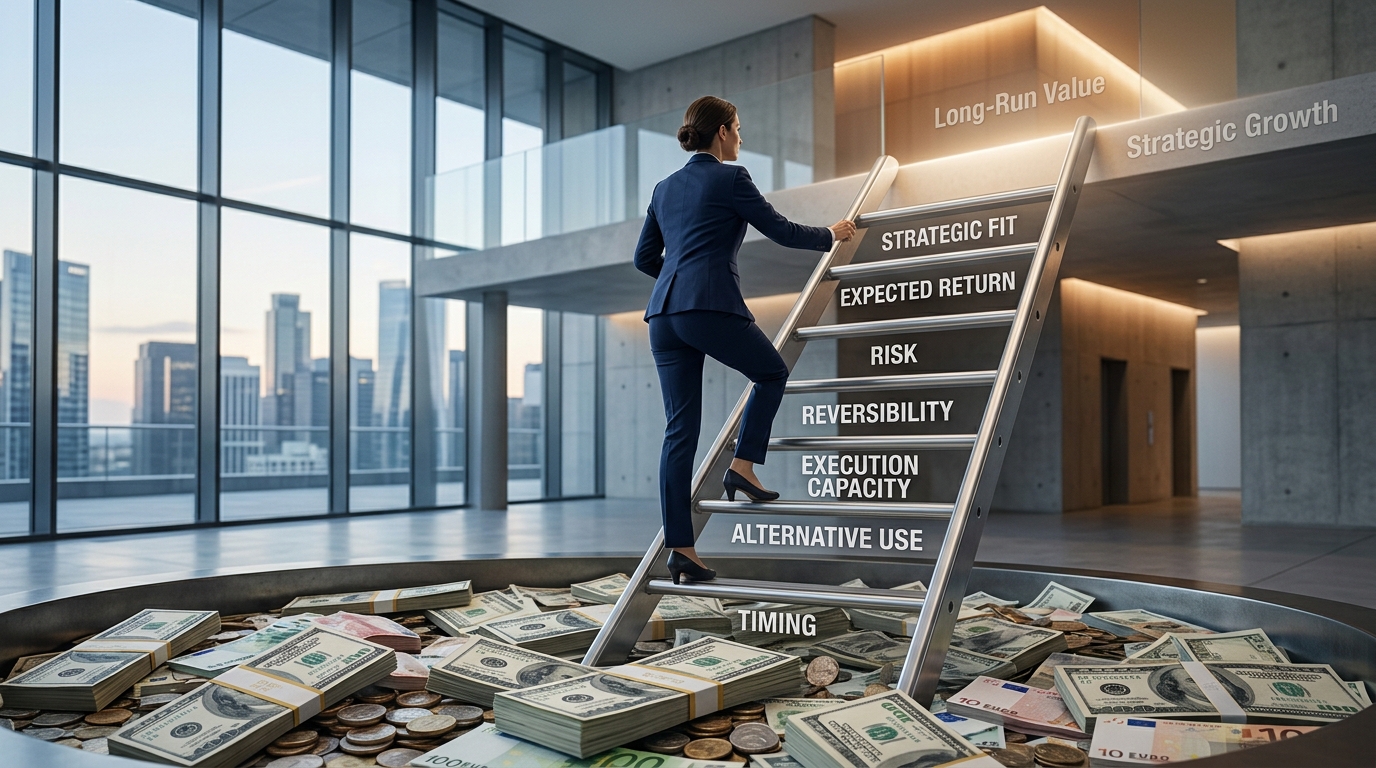
Die Lösung ist keine cleverere Tabelle. Es ist ein wiederholbarer Rahmen, der jede konkurrierende Verwendung von Kapital durch dieselben expliziten Prüfungen zwingt, sodass die Entscheidung ein Ranking gegenüber Alternativen ist und keine Gewohnheit. Wir nennen es DIE CAPITAL-ALLOCATION-LEITER. Jede Sprosse ist eine Frage, die jeder Vorschlag beantworten muss:
- Strategische Passung: Stärkt diese Verwendung ein Geschäft, das wir verstehen und besitzen wollen?
- Erwartete Rendite: Welche Cash-on-Cash-Rendite können wir glaubwürdig erwarten, gestützt auf welche Belege?
- Risiko: Was muss stimmen, damit es funktioniert, und wie sehr können wir uns irren?
- Umkehrbarkeit: Wenn es scheitert, wie teuer und langwierig ist der Ausstieg?
- Umsetzungsfähigkeit: Haben wir tatsächlich die Managementkapazität und die Fähigkeiten, es zu liefern?
- Alternative Verwendung: Was ist die spezifische nächstbeste Verwendung desselben Dollars?
- Timing: Ist dies der richtige Moment, oder sollten wir die Option halten und später handeln?
Die folgenden Abschnitte durchlaufen die Leiter Sprosse für Sprosse über jede wesentliche Verwendung des freien Cashflows und zeigen dann, wie sich der Rahmen in eine Governance-Routine verwandeln lässt, die der Vorstand tatsächlich betreiben kann.
Reinvestition ins Kerngeschäft und die Frage nach der Mindestrendite
Wenn die Renditen eine richtig gesetzte Mindestrendite übertreffen, sollte die Reinvestition ins Kerngeschäft fast immer der erste Anspruch auf den freien Cashflow sein. Kein Akquisitionsaufschlag, kein Integrationsrisiko, keine Signalwirkung als Komplikation: Das Unternehmen besitzt die Vermögenswerte bereits, kennt die Kunden und kontrolliert das Ergebnis. Die empirische Lage ist stark. Die Capital-Allocation-Datenbank von BCG, die mehr als 10.000 börsennotierte Unternehmen umfasst, ergab, dass Outperformer - die Unternehmen im obersten Drittel der Börsenbewertung relativ zu ihren Wettbewerbern - rund 50 Prozent mehr in Capex investierten als ihre Wettbewerber und rund 55 Prozent höhere Gesamtkapitalrenditen sowie etwa 65 Prozent höheres Umsatzwachstum erzielten.[2]
Die Fehlermuster sind vorhersehbar. BCG benennt zwei Fallen. Die Egalitätsfalle gibt jeder Geschäftseinheit ihren fairen Capex-Anteil unabhängig vom Potenzial, was die besten Geschäfte still aushungert. Die Falle des reifenden Geschäfts hält den Capex-Fluss in ein Geschäft am Laufen, das seine Kapitalkosten nicht mehr verdient, weil niemand zugeben will, dass die Wachstumsära vorbei ist.[2] Beide Fallen sind Allokation aus Gewohnheit, nicht nach Rendite - und beide sind genau das, was die Sprossen für erwartete Rendite und alternative Verwendung der Leiter aufdecken sollen.
Festlegung der Mindestrendite
Der Reinvestitionstest ist nur so gut wie die Mindestrendite, die er überschreitet. Die AFP Cost of Capital Survey 2026 ergab, dass 62 Prozent der Organisationen ihre berechneten Kapitalkosten als Standard-Mindestrendite verwenden, während 38 Prozent eine Mindestrendite über den Kapitalkosten ansetzen, um zusätzliche Risiken wie Ausführungsrisiko oder Marktunsicherheit zu berücksichtigen.[3]
Warum ist der WACC allein die falsche Antwort? Weil er ein Unternehmensdurchschnitt ist. Er ignoriert projektspezifisches Risiko, sodass eine spekulative Produkteinführung und ein Lagerhaus-Upgrade mit demselben Satz abgezinst werden. Er ignoriert Kapitalrationierung, bei der die eigentliche Frage nicht lautet, ob ein Projekt die durchschnittlichen Kapitalkosten schlägt, sondern ob es die Projekte schlägt, die es verdrängt. Und er ignoriert den Optionswert des Wartens: Manchmal ist der richtige Schritt, Ausgaben zurückzustellen, bis sich die Unsicherheit auflöst. Die Praktiker der AFP-Umfrage kommen zu derselben Best Practice: Die Mindestrendite stabil halten und Risiko stattdessen in expliziten Cashflow-Szenarien abbilden. Wie ein Finanzchef es formulierte: Die Anpassung der Cashflows statt des Diskontsatzes macht die Risikoquellen explizit und hält die Kapitalkosten konsistent, was die Vergleichbarkeit über Projekte hinweg verbessert.[3]
| Leitersprosse | Was bei der Reinvestition ins Kerngeschäft zu prüfen ist |
|---|---|
| Strategische Passung | Stärkt die Investition ein bestehendes Geschäft mit dauerhaftem Vorteil? |
| Erwartete Rendite | Übertrifft die szenariogewichtete Rendite des Projekts die Mindestrendite? |
| Risiko | Sind die kritischen Annahmen explizit, mit Break-even- und Negativszenarien? |
| Umkehrbarkeit | Capex im Kerngeschäft ist meist teilweise durch Nutzung oder Wiederverkauf zurückzugewinnen |
| Umsetzungsfähigkeit | Hat das Betriebsteam Kapazität, oder verdrängt dies aktuelle Prioritäten? |
| Alternative Verwendung | Welches Projekt oder welche Ausschüttung verdrängt dieser Dollar, wenn er vergeben wird? |
| Timing | Ist die Nachfrage jetzt sicher genug, oder bewahrt Warten eine günstigere Option? |
M&A: drei Deal-Archetypen und warum die meisten Deals keinen Wert schaffen
M&A steht höher auf der Leiter als die Reinvestition, weil es zu jeder Rendite einen Aufschlag, ein Integrationsrisiko und eine Gegenpartei hinzufügt. Die Ausgangsquoten sind ernüchternd. Weltweit werden jährlich rund 5.000 Übernahmen mit einem Gesamtwert von etwa 2 Billionen Dollar abgeschlossen, doch der Großteil dieser Ausgaben enttäuscht die Käufer: Die statistische Analyse von Lev und Gu zu 40.000 Übernahmen über 40 Jahre ergab, dass 70 bis 75 Prozent der Deals ihre erklärten Ziele verfehlen - Steigerung des Umsatzwachstums nach der Übernahme, Kosteneinsparungen oder Stabilisierung des Aktienkurses des Käufers -, wobei Konglomerat- und Großziel-Deals am häufigsten scheitern.[4]
Die meisten Unternehmensdeals fallen in einen von drei Archetypen, und die Leiter behandelt jeden unterschiedlich:
- Skalen- oder Kostensynergien: der Kauf eines Wettbewerbers oder benachbarten Assets, um Volumina zu konsolidieren und doppelte Kosten zu eliminieren. Der Synergiefall ist konkret - deshalb scheitern diese Deals am seltensten -, aber der gezahlte Aufschlag kann dennoch die gesamte Ersparnis auffressen.
- Fähigkeits- oder Markterweiterung: der Kauf eines Produkts, einer Technologie oder einer geografischen Präsenz, die dem Käufer fehlt. Hier trägt die Sprosse der strategischen Passung die Hauptlast, denn der Käufer muss ehrlich einschätzen, ob er eine Fähigkeit aufnehmen kann, die er noch nicht besitzt.
- Transformative Wachstumsplattform-Deals: die große Wette, die das Unternehmen verändert. Sie weisen die größte Streuung der Ergebnisse und die höchsten Ausfallquoten auf, insbesondere wenn das Zielunternehmen groß ist oder nicht zum Kerngeschäft passt.
Die Fehlermuster sind in der Forschung konsistent: Überzahlung in Wettbewerbsprozessen, der Kauf eines strategisch unpassenden Ziels, eine misslungene Integration sowie Anreizstrukturen, die den Abschluss eines Deals mehr belohnen als dessen Erfolg. Lev und Gu stellen fest, dass viele CEOs Akquisitionsboni allein für den Abschluss eines Deals erhalten, dass Vorstandsgehälter mit der Unternehmensgröße steigen und dass serielle Akquirenten länger im Amt bleiben - der Fokus liegt also auf dem Abschluss, nicht auf dem Erfolg.[4] Dieselben Autoren belegen, dass die Alternativen - interner Aufbau von Kapazitäten, Partnerschaften und Joint Ventures - oft höhere Renditen erzielen als Akquisitionen, und kommen zu dem Schluss, dass Akquisitionen das letzte Mittel sein sollten, nicht die erste Option.[4] Auf der Leiter muss M&A nicht nur die Mindestrendite, sondern auch den Build-and-Partner-Weg bei strategischer Passung, Risiko und Umkehrbarkeit schlagen, bevor sie das Kapital erhält.
Schuldenabbau und strategische Optionsspielräume: wenn Bilanzstärke Renditen schlägt
Nicht jeder Dollar sollte der höchsten erwarteten Rendite hinterherjagen. Zwei Verwendungen von Cash schöpfen ihren Wert daraus, was sie ermöglichen, und nicht aus ihrer direkten Rendite: Schuldenabbau und das Halten strategischer Liquidität.
Die erste ist die Optionsspielräume durch Verschuldung (Leverage-Optionalität). Wenn die Verschuldung in einem Abschwung Covenant-Spielräume, Refinanzierungszugang oder Investitionskapazität gefährdet, bewahrt die Entschuldung die Handlungsfähigkeit für den Moment, in dem Assets billig sind. Diese Option - die Fähigkeit, antizyklisch zu kaufen, während Wettbewerber eingeschränkt sind - kann mehr wert sein als die Spanne zwischen der Rendite eines Projekts und den Fremdkapitalkosten. Ein Unternehmen, das aus der Stärke heraus entschuldet, hält seine Bilanz als trockenes Pulver; ein Unternehmen, das die Verschuldung maximiert, um randständige Projekte zu finanzieren, verliert genau dann die Option, wenn sie am wertvollsten ist. Auf der Leiter werden die Sprossen Umkehrbarkeit und Timing der Ort, an dem dieser Trade-off explizit entschieden wird.
Die zweite sind die strategischen Optionsspielräume: das Halten von Cash für Fähigkeiten, die man noch nicht benennen kann. Das ist keine Schlamperei; es ist eine bewusste Position, dimensioniert gegen die Kosten ihrer Haltung. Die Disziplin besteht darin zu benennen, wofür das Cash da ist - welcher Abschwung damit überstanden werden soll, welche Akquisition damit ermöglicht, welche Fähigkeitsinvestition damit finanziert werden soll -, und diese Dimensionierung jährlich wie jede andere Allokation zu überprüfen.
Die Kapitalstruktur ist selbst eine Allokationsentscheidung, keine Nebenbedingung. Die Counterpoint-Global-Analyse von Morgan Stanley verfolgt das Verhältnis von Unternehmensschulden zum Gesamtkapital in den USA bis 1970 für Unternehmen außerhalb des Finanzsektors zurück und behandelt die Finanzierung des Geschäftsbetriebs als eine Entscheidung, die auf dieselbe Liste gehört wie Investitionen und Ausschüttungen.[1] Für eine CFO-Organisation bedeutet das: Die Haltung von Bilanzkapazität ist eine Wettbewerbsnorm, kein Zeichen von Zaghaftigkeit, und die Beweislast sollte bei Vorschlägen liegen, die sie verausgaben würden.
| Signal | Was es auf der Leiter nahelegt |
|---|---|
| Verengende Covenant-Spielräume oder eine anstehende Refinanzierungswand | Schuldenabbau rangiert vor randständigen Projekten, unabhängig von der Spanne |
| Abschwung, der billige Assets schaffen dürfte | Entschuldung und Cash als Option bewahren; die Timing-Sprosse dominiert |
| Keine glaubwürdige kurzfristige Verwendung für überschüssiges Cash | Strategische Optionsspielräume explizit dimensionieren und jährlich überprüfen |
| Starke Bilanz, schwache Projektpipeline | Kapitalrückführung kann erzwungene randständige Reinvestition schlagen |
Dividenden und Aktienrückkäufe: Kapital zurückführen, ohne es zu zerstören
Wenn das Geschäft alle Projekte umgesetzt hat, die die Mindestrendite erreichen, ist die Kapitalrückführung kein Scheitern des Ehrgeizes; sie ist die Disziplin, die die Leiter ehrlich hält. Doch die beiden Rückführungskanäle verhalten sich sehr unterschiedlich, und jeder hat ein eigenes Fehlermuster.
Dividenden sind ein Signal- und Aktionärsstruktur-Instrument. Managementteams behandeln sie gemeinhin als unantastbar, während sie Aktienrückkäufe als disponibel betrachten - und die Volatilitätsdaten bestätigen das: Die Counterpoint-Global-Analyse von Morgan Stanley fand, dass Aktienrückkäufe weit volatiler sind als Dividenden, obwohl beide als Ausschüttungsmechanismen durchaus austauschbar sind.[1] Eine Dividendenbindung gestaltet daher die Aktionärsstruktur: Sie zieht ertragsorientierte Anteilseigner an und zwingt das Management, die Ausschüttung über den Zyklus hinweg zu verteidigen. Das Fehlermuster ist Starrheit - die Aufrechterhaltung einer Dividende, die sich das Geschäft nicht mehr leisten kann, weil eine Kürzung als Notlage gelesen wird.
Aktienrückkäufe sind weniger mechanisch, als sie aussehen, denn der gezahlte Preis entscheidet darüber, ob Wert geschaffen oder vernichtet wird. Eine von Alex Edmans zusammengefasste Forschung zeigte, dass Unternehmen, die Aktien zurückkaufen, ihre Wettbewerber in den folgenden vier Jahren im Durchschnitt um 12,1 Prozent outperformen - ein Beleg dafür, dass Rückkäufe zu attraktiven Preisen Wert für die verbleibenden Aktionäre schaffen.[5] Dieselbe Logik wirkt auch in die Gegenrichtung: Ein Kauf über dem inneren Wert verlagert Vermögen vom Unternehmen zu den verkaufenden Aktionären und vernichtet Wert für alle, die bleiben. Das Fehlermuster ist die mechanische Ausführung - ein Rückkaufprogramm nach Zeitplan statt anhand eines Bewertungstests zu fahren.
Das Muster „teuer kaufen" ist dokumentiert. Die Leitlinien des NACD für Aufsichtsräte stellen fest, dass Unternehmen im S&P 1500 zwischen 2006 und 2008 erhebliches Kapital für Aktienrückkäufe ausgaben, um zwischen 2009 und 2011 zurückzuschrecken - gerade als Bewertungen und Aktienkurse deutlich attraktiver waren. Das Timing, so das Fazit des NACD, war katastrophal.[6] Ein Gremium, das die Timing- und erwartete-Rendite-Sprossen der Leiter auf Aktienrückkäufe anwendet und fragt, welcher Kurs pro Aktie den Rückkauf für den inneren Wert pro Aktie akkretiv macht, vermeidet genau diese Umkehrung.
Warum ausgewogene Allokation inkohärent ist: Opportunitätskosten und die nächstbeste Verwendung
Die häufigste Allokationshaltung in Vorstandsetagen ist zugleich die wenigsten verteidigungswürdige: ein bisschen von allem. Etwas Capex, etwas M&A-Pipeline, eine stetige Dividende, eine Rückkaufvollmacht, ein Puffer an Liquidität. Das fühlt sich umsichtig an und ist meist inkohärent, denn jeder Dollar hat genau eine nächstbeste Verwendung. Allokation ist ein Rangfolgeproblem, kein Aufteilungsproblem. Eine ausgewogene Tabelle ist keine Strategie; sie ist ein Portfolio unrangierter Entscheidungen, das stillschweigend mittelmäßige Projekte neben guten finanziert - und die mittelmäßigen Projekte sind diejenigen, die nie wieder überprüft werden.
Die NACD-Leitlinien für Gremien machen diese Disziplin konkret: Jede Kapitalverwendungsentscheidung sollte einer umfassenden Analyse der erwarteten Cash-on-Cash-Renditen unterzogen und anschließend mit den Renditen alternativer Formen der Kapitalverwendung verglichen werden - einschließlich der Untätigkeit. Einige der besten Kapitalallokationsentscheidungen, so der NACD, sind die, Nein zu sagen.[6] Nichts zu tun ist eine echte Alternative mit messbarer Rendite: Das Geld bleibt für den nächsten Vorschlag verfügbar, die Bilanz behält ihre Optionsspielräume, und die Dividendenfähigkeit bleibt erhalten.
Genau das operationalisiert die Sprosse der alternativen Verwendung der THE CAPITAL ALLOCATION LADDER, und es ist dieselbe Logik, die ein Framework strategischer Optionen auf jede große Entscheidung anwendet: Ein Vorschlag ist nie einfach gut. Er ist besser als die konkrete nächstbeste Verwendung, die er verdrängt, und die Beweislast liegt beim Antragsteller, diese Alternative zu benennen und den Vergleich aufzuzeigen. Ein Projekt mit 14 Prozent Rendite ist nicht attraktiv, wenn die verdrängte Alternative 18 Prozent bringt; ein Aktienrückkauf zum 20-fachen Gewinn ist nicht aktionärsfreundlich, wenn das Kerngeschäft mit 25 Prozent Rendite reinvestieren kann. Alle Verwendungen des freien Cashflows - einschließlich Schuldenabbau, Ausschüttungen und Liquiditätshaltung - auf einer Liste zu ranken, ist es, was die Leiter von einer Bewertungscheckliste zu einer echten Allokationsentscheidung macht.
- Ranken statt aufteilen: Alle konkurrierenden Verwendungen des freien Cashflows nach dem erwarteten geschaffenen Wert ordnen und von oben finanzieren, bis die marginale Verwendung die Hürde nicht mehr schafft.
- Die Null-Option einbeziehen: Untätigkeit, Liquiditätshaltung oder Schuldenabbau sind Alternativen mit realen Renditen und gehören auf dieselbe Rangliste.
- Die verdrängte Verwendung benennen: Jeder genehmigte Vorschlag sollte angeben, welche nächstbeste Verwendung er geschlagen hat und um wie viel.
- Verlierer erneut prüfen: Ein Vorschlag, der in diesem Quartal unterlag, kann im nächsten gewinnen - deshalb ist die Rangliste, nicht die Entscheidung, das dauerhafte Artefakt.
Governance-Takt: der jährliche Kapitalplan und die quartalsweise Neuprüfung
Ein Framework, das einmal läuft, ist eine Analyse. Ein Framework, das in einem Takt läuft, ist eine Fähigkeit. Der Governance-Rhythmus, der die THE CAPITAL ALLOCATION LADDER wiederholbar macht, hat zwei Schläge.
Der erste ist der jährliche Kapitalplan. Einmal im Jahr rankt das CFO-Büro jede Verwendung des freien Cashflows auf einer einzigen Liste: Reinvestition ins Kerngeschäft, M&A-Kandidaten, Schuldenabbau, Dividenden, Aktienrückkäufe und strategische Optionsspielräume - jeweils bewertet anhand der sieben Sprossen. Das Ergebnis ist kein Budget, sondern eine Rangliste, bei der für jeden genehmigten Posten die verdrängte Alternative benannt ist. Der zweite Schlag ist die quartalsweise Neuprüfung. Zinsen bewegen sich, Bewertungen bewegen sich, und Projektannahmen bewegen sich; in einer quartalsweisen Sitzung wird die Spitze der Rangliste neu bewertet und gefragt, welche Entscheidungen die neuen Fakten ändern. Ein Rückkauf, der den Bewertungstest im März nicht bestand, kann ihn im September bestehen; eine Akquisitionsthese, die auf einer Finanzierungsannahme beruht, überlebt das Quartal womöglich nicht.
Die Board-Praxis ergänzt laut NACD und BCG die Kadenz um drei Disziplinen. Erstens: realisierte Renditen mit den ursprünglichen Projektionen vergleichen und fragen, welche Kapitalverwendungen ihre Business Cases über- oder unterschritten haben und warum, damit der Prozess aus Erfolg und Misserfolg lernt.[6] Zweitens: Premortems und explizite Bewertungskriterien für große Vorschläge einsetzen - genau die Art von Management-Beratungs-Frameworks, die sich im Boardroom bewähren: BCG empfiehlt, sich vorzustellen, dass die Investition katastrophal gescheitert ist, und alle Beteiligten die Gründe dafür suchen zu lassen.[2] Das verschiebt die Diskussion vom Bestätigen des Potenzials hin zum Aufdecken versteckter Risiken.[6] Drittens: Kapital niemals aus einer Position der Schwäche einsetzen. NACD warnt, dass ein Unternehmen keine Akquisitionen durchführen, keine Aktien zurückkaufen und kein großes Investitionsprogramm genehmigen sollte, um eine drohende Verfehlung des Gewinns je Aktie zu kaschieren - denn wenn Renditen einem übergeordneten strategischen Ziel untergeordnet werden, zerstört das in der Regel den Aktionärswert.
Diese Kadenz gut zu betreiben ist ebenso eine Frage der Arbeitslast wie der Analytik: Der Jahresplan und jede quartalsweise Nachbetrachtung verlangen, dass dieselben Dokumente erneut gelesen, neu bewertet und bis zur Quelle zurückverfolgt werden. Hier erweist sich eine KI-native Strategieplattform wie Decisity als unverzichtbar im Büro des CFO. Sie strukturiert Kapitalallokations-Abwägungen auf Basis der eigenen Finanzdokumente des Unternehmens, bewertet Vorschläge anhand expliziter Kriterien und hält jede Zahl per Klick mit ihrer Quelle verknüpft - so sieht das Board ein Ranking, das es prüfen kann, statt eines Decks, dem es vertrauen muss. Für Teams, die Kapital über ein Portfolio von Geschäftseinheiten hinweg verwalten, wendet Decisity Portfolio Management denselben quellenrückverfolgbaren Ansatz auf die Bewertung von Assets und die Kapitalallokation an. Die Leiter sagt Ihnen, was Sie fragen sollen; die Kadenz zwingt die Organisation, es jedes Jahr, jedes Quartal zu beantworten - mit beigefügten Belegen.
Related: Decisity für Portfoliomanagement.