Por qué la asignación de capital en IA es ahora un problema del CFO
El gasto empresarial en IA ha superado la conversación sobre el presupuesto de TI. Ahora se comporta como un portafolio de apuestas de capital: decenas de pilotos, un puñado de sistemas en producción y un flujo de solicitudes de financiación que llegan todas envueltas en el mismo lenguaje optimista. La evidencia dice que la mayor parte de ese capital no está funcionando. La iniciativa NANDA de MIT, en su informe The GenAI Divide: State of AI in Business 2025, encontró que alrededor del 95% de los pilotos empresariales de IA generativa aportan poco o ningún impacto medible en la cuenta de resultados, y solo alrededor del 5% logran una aceleración rápida de ingresos.[1]
Leídos como una historia tecnológica, esos números sugieren que los modelos no funcionan. Leídos como una historia financiera, dicen algo más accionable: el proceso de capital en torno a la IA carece de disciplina. Las iniciativas se financian por entusiasmo, se revisan sin ninguna vara fija y se abandonan tarde, cuando el dinero ya está gastado, en lugar de hacerlo según un calendario. Eso es un fallo de gobernanza del gasto, y cae de lleno en la responsabilidad de la oficina del CFO.
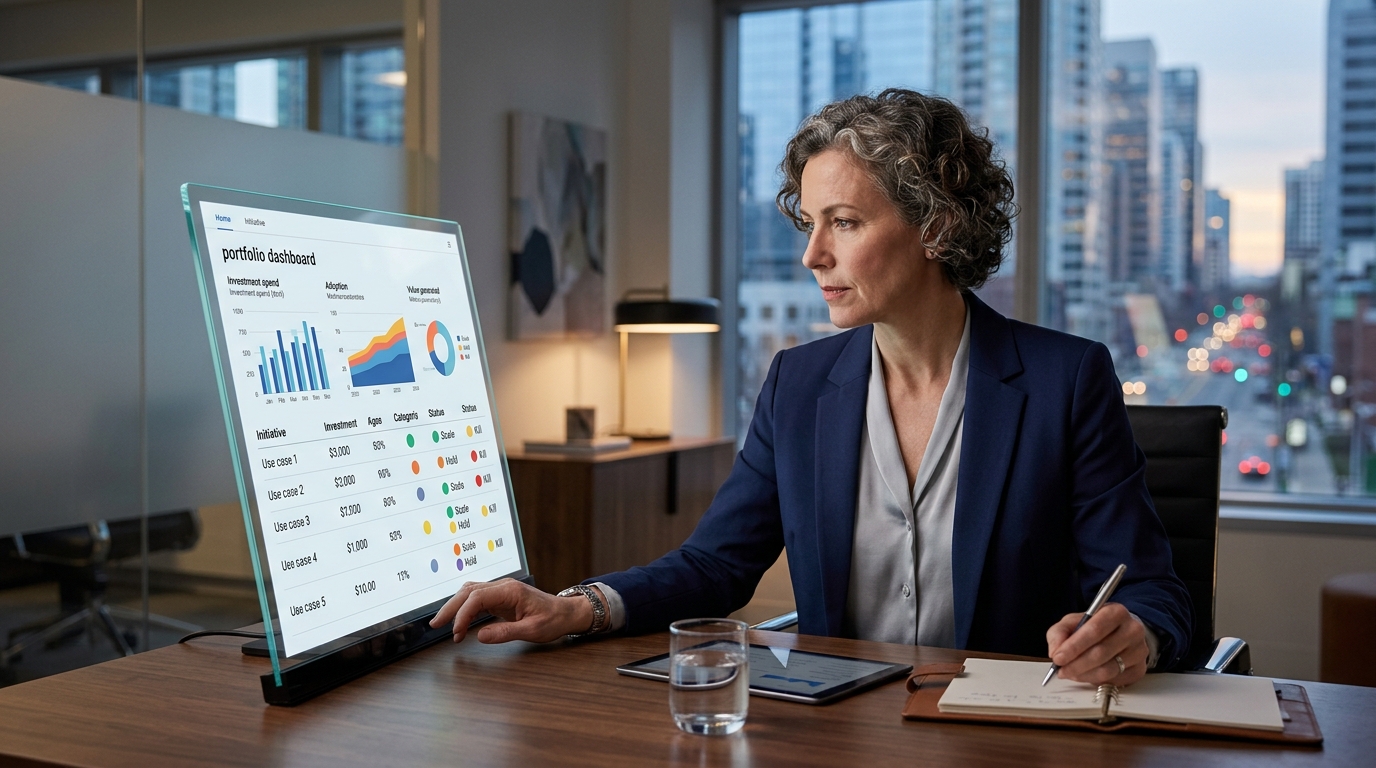
- El gasto en IA ya es lo bastante grande y difuso para que nadie pueda gobernarlo deambulando por los pasillos; necesita la misma vista de portafolio que la gestión de portafolio aplica a cualquier otro conjunto de apuestas de capital.
- El fracaso de un piloto suele ser un fallo de asignación, no un fallo del modelo: se financió el caso de uso equivocado, con la vara equivocada, durante demasiado tiempo.
- La oficina del CFO ya posee la disciplina para todas las demás categorías de inversión; la IA no merece ninguna exención de ella.
Un límite importa. La supervisión del riesgo de IA a nivel de consejo de administración, incluidas las preguntas que los consejeros deberían hacer a la dirección y los marcos de gobernanza que deberían exigir, es una disciplina distinta que cubrimos por separado en nuestros artículos sobre gobernanza de IA para consejos. Este artículo se queda por debajo de la sala del consejo: trata sobre la cadencia operativa que la oficina del CFO y FP&A ejecutan para decidir, iniciativa por iniciativa, qué recibe más dinero, qué se mantiene plano y qué se mata.
Quién es dueño del presupuesto de IA: unidad de negocio, TI central o servicios compartidos
Antes de que cualquier cadencia pueda funcionar, alguien tiene que ser dueño del dinero. En la práctica, las empresas se decantan por uno de tres modelos de propiedad, y cada uno falla de forma predecible.
| Modelo de propiedad | Fortaleza | Fallo característico |
|---|---|---|
| La unidad de negocio es dueña del gasto en IA | Cercanía con la cuenta de resultados; los dueños del valor no pueden esconderse de los resultados | Fragmentación: herramientas duplicadas, sin apalancamiento de plataforma, suscripciones en la sombra |
| TI central es dueña del gasto en IA | Apalancamiento de plataforma, estándares, seguridad y gestión de proveedores | Lejanía de la cuenta de resultados; la financiación fluye a la infraestructura, no al valor |
| Servicios compartidos o Centro de Excelencia | Capacidad reutilizable, métodos consistentes, agrupación de talento | Se convierte en una oficina de servicios juzgada por la entrega, no por el valor de negocio |
Los datos sugieren que la mayoría de las organizaciones no han elegido en absoluto. Deloitte observa que el gasto en IA está ahora repartido entre equipos y departamentos, desde costes por uso hasta experimentación de estilo I+D, lo que crea la necesidad de vistas de pérdidas y ganancias específicas de IA para tener una idea real del ROI.[2] Bain constata que la responsabilidad de gobernanza de la IA está actualmente repartida casi por igual entre TI, las funciones de negocio y los equipos centrales, sin un dueño claro en la mayoría de las organizaciones.[3] Cuando todos son dueños del presupuesto, nadie es dueño de la decisión de asignación.
La división viable asigna tres cosas distintas a tres dueños distintos:
- Las unidades de negocio son dueñas de la entrega de valor. El responsable de la cuenta de resultados del proceso que toca una iniciativa de IA responde por el resultado, no por la tecnología.
- Un equipo central es dueño de la plataforma y de los habilitadores: acceso a modelos, seguridad, estándares de integración, gestión de proveedores y herramientas compartidas.
- La oficina del CFO es dueña de la vista de portafolio y de la decisión de asignación. No ejecuta proyectos; decide, con evidencia, cuáles reciben el próximo dólar.
A dónde va el dinero: la anatomía del gasto en IA
Los presupuestos de IA parecen opacos porque suelen reportarse como una sola línea. En realidad, el gasto se descompone en cuatro cubetas con comportamientos de coste completamente distintos, y esas diferencias determinan cómo debe gobernarse cada una.
| Cubeta de coste | Qué cubre | Comportamiento del coste |
|---|---|---|
| Costes de modelos y tokens de API | Uso medido de modelos fundacionales, por prompt y por salida | Basado en el uso y volátil; escala con la adopción, no con la plantilla |
| Herramientas y licencias | Software nativo de IA, copilotos, suscripciones de plataforma | Contractual y periódico, pero pasando del precio por puesto al precio por uso |
| Ingeniería de integración | Conectar la IA a sistemas en producción, acceso a datos, seguridad, monitorización | Intensiva al principio y puntual, luego mantenimiento recurrente; la capa que más a menudo queda fuera del presupuesto |
| Gestión del cambio y rediseño de roles | Formación, rediseño de flujos de trabajo, roles de supervisión, apoyo a la adopción | Coste de personas, sostenido; la cubeta que más se omite, y la que decide si algo se usa |
La distinción crítica es entre un presupuesto de piloto y un presupuesto de producción. Un piloto demuestra viabilidad en una pequeña porción del uso. La producción requiere la revisión de seguridad, la monitorización, la propiedad, la integración y la gestión del cambio que el piloto nunca tuvo, y esa capa suele quedar fuera del presupuesto, lo que explica en gran parte por qué los pilotos se estancan justo en el momento en que se les pide escalar. Deloitte describe el problema de la volatilidad de forma concreta: en una gran empresa de salud, un crecimiento del uso de tokens del 8% al 10% mensual se tradujo en más de 6 millones de dólares en aumentos de coste anualizados, no planificados previamente, antes de que el equipo de finanzas tuviera visibilidad del origen.[4]
La consecuencia de gobernanza se deduce directamente: como los costes de modelos se basan en el uso, el gasto escala con la adopción. Una decisión de escalar una iniciativa es, por tanto, simultáneamente una decisión de coste. La oficina del CFO no puede aprobar el escalamiento y descubrir la factura después; la economía unitaria a volumen de producción pertenece a la misma decisión.
El bucle de disciplina de capital en IA: del caso de uso a la decisión
Para hacer repetibles esas decisiones, la oficina del CFO necesita un bucle que ejecute en cada iniciativa, en cada ciclo. Lo llamamos THE AI CAPITAL DISCIPLINE LOOP. Tiene seis pasos:
- Caso de uso. Un proceso de negocio con nombre, con un dueño de negocio con nombre, y los usuarios previstos identificados antes de la financiación. No una tecnología en busca de un problema.
- Gasto. El coste totalmente cargado en las cuatro cubetas, incluida la capa de producción, con la parte basada en el uso modelada al volumen relevante.
- Adopción. Si los usuarios previstos realmente usan la herramienta, con qué frecuencia y profundidad, medido contra un umbral fijado en el momento de la financiación.
- Evidencia. El vínculo documentado entre el uso y un mecanismo financiero: qué línea de la cuenta de resultados se mueve, por qué vía, verificado contra los números propios de la empresa.
- Valor de negocio. El impacto medido en ese mecanismo, neto del coste total, expresado en los mismos términos que cualquier otra inversión de capital.
- Decisión de escalar, mantener o matar. La llamada de asignación explícita: más capital, financiación plana mientras madura la evidencia, o detener y reasignar.
La evidencia de adopción no es evidencia de valor
El paso que la mayoría de las organizaciones se saltan es la distinción entre los dos tipos de evidencia. La evidencia de adopción responde a: ¿los usuarios previstos realmente lo usan, con qué frecuencia y con cuánta profundidad en su flujo de trabajo? Una herramienta con muchos inicios de sesión y un uso superficial es un juguete. La evidencia de valor responde a una pregunta más difícil: ¿existe un mecanismo financiero documentado, una vía identificada desde el uso hasta la reducción de costes o los ingresos, con un impacto medible en la cuenta de resultados? La investigación de MIT Sloan Management Review constata que pocas empresas aplican a la IA la misma disciplina financiera que aplicarían a una fábrica nueva o a una máquina, y que dos empresas que realizan inversiones casi idénticas pueden definir el éxito de maneras completamente distintas.[5] El bucle existe para cerrar esa brecha: cada iniciativa se juzga con los mismos seis pasos, con el mismo estándar de evidencia, en cada ciclo.
Criterios de escalado: qué se gana el próximo dólar
Escalar es una decisión de asignación de capital, y debe estar condicionada a tres criterios, cumpliéndose los tres, no dos de cada tres:
- Se ha identificado un mecanismo financiero. No una esperanza genérica de productividad, sino una vía identificada desde el uso hasta una línea de coste o de ingresos concreta, dimensionada contra la propia línea base de la empresa.
- La adopción supera un umbral preestablecido. Frecuencia y profundidad de uso por parte del grupo de usuarios previsto, medidas contra el umbral fijado cuando se financió la iniciativa, no inventado después.
- Hay un propietario de negocio responsable. Alguien en la unidad de negocio que es dueño del proceso y del resultado, no un campeón de proyecto cuyo trabajo diario termina cuando se escribe el informe del piloto.
Mantener es un resultado legítimo, y tratarlo como tal protege el portafolio de ambos errores. Mantener la financiación plana mientras madura la evidencia es la decisión correcta para una iniciativa con un mecanismo creíble pero datos de adopción escasos, o con una adopción fuerte pero un caso de valor incompleto. Lo que mantener no es es un aparcamiento: una iniciativa en espera lleva una condición identificada y una fecha, y vuelve al bucle como todo lo demás.
Construir o comprar también forma parte de la decisión de escalado. La investigación de MIT, según informó Fortune, constató que las soluciones compradas llegan a producción aproximadamente el 67% de las veces, mientras que las construcciones internas tienen éxito aproximadamente un tercio de esa frecuencia.[1] La implicación práctica para la oficina del CFO es un listón de evidencia más alto para escalar una construcción interna: se debe esperar que el mismo capital comprometido en una solución comprada e integrada supere los tres criterios más rápido, de modo que una construcción interna debe mostrar una adopción más fuerte y un mecanismo más concreto antes de ganarse el próximo dólar.
Criterios de cancelación: por qué matar es la decisión de IA más difícil
Matar una iniciativa de IA es más difícil que matar cualquier otro tipo de proyecto, porque las personas que deciden suelen ser las que la patrocinaron, y la narrativa tecnológica hace que cada estancamiento suene como un problema de momento oportuno en lugar de un veredicto. Precisamente por eso los criterios de cancelación deben fijarse antes de que se mueva el dinero. Tres desencadenantes justifican una cancelación:
- Sin adopción significativa tras un número determinado de meses, por ejemplo dos ciclos de revisión, contra el umbral fijado en el momento de la financiación.
- Sin mecanismo financiero identificable: tras ciclos repetidos, nadie puede nombrar la vía desde el uso hasta una línea de la cuenta de resultados.
- Coste de oportunidad del talento: ingenieros, analistas y perfiles de producto con capacidades de IA, escasos, atrapados en una iniciativa muerta son el coste oculto más caro del portafolio.
El coste hundido es el enemigo de la disciplina de capital en IA. El dinero ya gastado se ha ido sin importar lo que ocurra después; la única pregunta que el bucle tiene permitido hacerse es el mejor uso del próximo dólar. Cada mes que un piloto condenado conserva a su equipo, también está gastando el futuro alternativo que esas personas podrían haber construido en una iniciativa que sobrevive. El análisis de CIO.com sobre los asignadores disciplinados hace concreto el mecanismo: adjuntar una línea de cancelación a cada iniciativa en el momento en que se financia, un hito identificado, una fecha y un propietario con poder para detenerla, y si la apuesta no alcanza su hito, se liquida y el capital se reasigna según lo previsto, sin un debate sobre costes hundidos.[6]
La alternativa es lo que el mercado realmente está haciendo. La encuesta de Bain a 951 empresas globales constató que, mientras el 37% apuntaba a reducciones de costes del 11% al 20%, casi el 40% de las que midieron resultados acabaron en la cubeta del 0% al 10%, y el 90% de esas mismas empresas están aumentando de nuevo sus presupuestos de IA de todos modos.[3] Financiar la siguiente ola sin matar los fracasos que causaron el último déficit no es optimismo; es agravar el error de asignación original.
La cadencia de revisión: portafolio mensual, comité ejecutivo trimestral
Los criterios sin una cadencia decaen en documentos de estantería. El bucle funciona con dos relojes.
- Revisión mensual del portafolio, dirigida por la oficina del CFO y FP&A. Por iniciativa: adopción contra umbral, gasto contra hito, estado de la línea de cancelación. Resultado: señalar lo que se desvía, preparar decisiones, reasignar importes pequeños.
- Revisión trimestral de asignación del comité ejecutivo. Decisiones de escalar, mantener o matar sobre los supervivientes, y reequilibrio del capital en todo el portafolio. Resultado: los cambios de asignación reales, registrados con su justificación.
Ambos niveles funcionan sobre una única tarjeta de puntuación del portafolio, de modo que la conversación trata sobre decisiones y no sobre teatro de estado:
| Elemento de la tarjeta de puntuación | Qué muestra | Qué nivel la consume |
|---|---|---|
| Asignación por cubeta | Reparto del capital entre las cuatro cubetas de gasto y entre los estados escalar/mantener/matar | Revisión trimestral del comité ejecutivo |
| Gasto frente a hito | Gasto real frente al plan del hito actual, por iniciativa | Revisión mensual del portafolio |
| Decisiones tomadas | Cada llamada de escalar, mantener y matar, con la evidencia citada | Ambos niveles |
| Capital reasignado | A dónde fue el capital liberado y qué sustituyó | Revisión trimestral del comité ejecutivo |
Ejecutar bien este ciclo es tanto un problema de documentación y trazabilidad como de disciplina: cada cifra de adopción, cada línea de coste y cada afirmación de valor en la tarjeta de puntuación debe poder rastrearse hasta los documentos propios de la empresa, o la revisión trimestral se convierte en una negociación. Aquí es donde la oficina del CFO pone a trabajar una plataforma de estrategia nativa de IA. Decisity es utilizado por oficinas de CFO para estructurar el portafolio de iniciativas de IA sobre los documentos propios de la empresa: la plataforma lee y cruza el material interno para construir la vista del portafolio, mantiene cada afirmación de la tarjeta de puntuación rastreable hasta su fuente y produce las presentaciones de asignación listas para el consejo sobre las que se ejecuta la revisión trimestral. La misma trazabilidad asciende: cuando las decisiones de asignación llegan a la sala del consejo, aterrizan en el formato que los consejeros esperan, con cada cifra clicable hasta su evidencia, que es exactamente para lo que está construida la solución para comités ejecutivos y consejos. El método subyacente, desde la ingesta de documentos hasta el análisis estructurado y un entregable defendible, se describe en cómo funciona Decisity, y el AI Strategy Engine es lo que hace cumplir la trazabilidad de fuentes detrás de cada recomendación de escalar, mantener o matar.
La disciplina, al final, no es el software. Es la disposición a ejecutar el ciclo cada mes, aplicar los mismos tres criterios de escalado y los mismos tres disparadores de cancelación a cada iniciativa, incluidas las populares, y tratar una cancelación ejecutada a tiempo como señal de que el portafolio funciona, no de que falla. Las organizaciones que obtienen retornos de la IA no son las que eligieron mejores pilotos. Son las que decidieron, deliberada y repetidamente, a dónde va el próximo dólar.
Related: Decisity para alta dirección y consejos.