La asignación de capital es una disciplina de estrategia corporativa, no asesoramiento de inversión
Este artículo trata sobre cómo una empresa despliega su propio flujo de caja libre. Está escrito para el CEO, el CFO o el consejo de administración de una gran corporación que decide a lo largo de toda la escalera de usos del capital: reinversión en el negocio principal, fusiones y adquisiciones, reducción de deuda, dividendos, recompras y opcionalidad estratégica. No es asesoramiento de inversión, ni trata sobre inversión personal. Nada de lo que aquí se dice indica a un individuo qué comprar; el tema es la disciplina corporativa de convertir el efectivo operativo en valor intrínseco por acción a largo plazo.
Esa disciplina es el trabajo de mayor trascendencia del CEO y, a menudo, el que menos se entrena. Warren Buffett planteó el problema con claridad: una vez que los ejecutivos se convierten en CEOs, deben tomar decisiones de asignación de capital, una labor crítica que quizá nunca hayan abordado y que no se domina con facilidad.[1] Las habilidades que llevan a alguien al despacho principal - gestionar una cuenta de resultados, construir un producto, cerrar un cliente - no son las mismas que rigen cómo se capta, gestiona y distribuye el capital. Sin embargo, las consecuencias se acumulan: cada dólar de flujo de caja libre se compone dentro del negocio o se devuelve, y la diferencia entre un asignador disciplinado y uno indisciplinado se refleja en el precio de la acción a lo largo de una década.
La evidencia sugiere que la mayoría de las empresas asignan el capital mucho peor de lo que podrían. Investigadores citados por Counterpoint Global de Morgan Stanley midieron cuánto capital reasignan las empresas entre unidades de negocio y hallaron un grado óptimo de reasignación, pero solo 38 de 5.760 observaciones empresa-año, menos del 1 por ciento, superaban ese umbral.[1] El patrón es coherente con el sesgo de statu quo: los equipos directivos siguen financiando la asignación del año pasado incluso cuando existen alternativas preferibles, la inercia presupuestaria que una disciplina de asignación estratégica de recursos está diseñada para romper.[1]
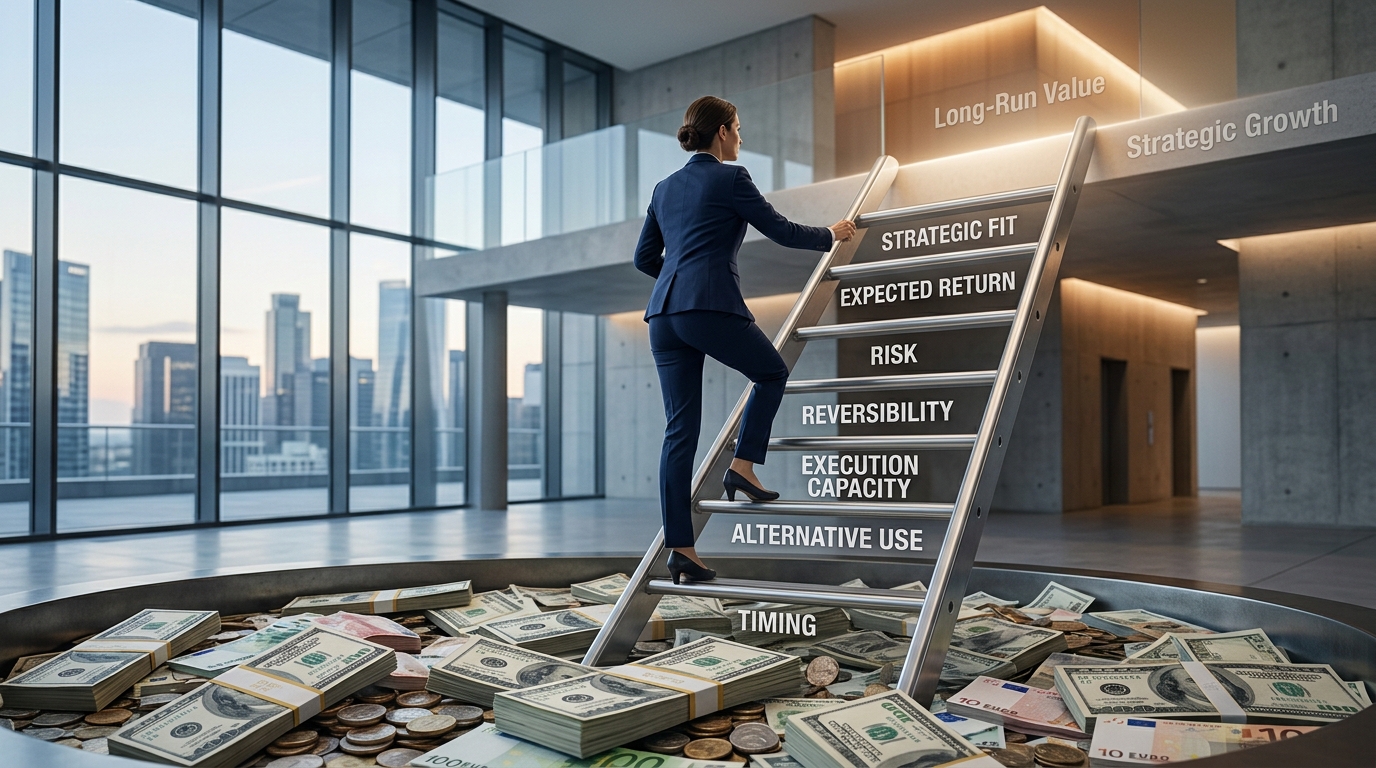
La solución no es una hoja de cálculo más ingeniosa. Es un marco repetible que obliga a que cada uso competidor del efectivo pase por las mismas pruebas explícitas, de modo que la decisión sea una clasificación frente a las alternativas y no un hábito. Lo llamamos LA ESCALERA DE ASIGNACIÓN DE CAPITAL. Cada peldaño es una pregunta que toda propuesta debe responder:
- Encaje estratégico: ¿este uso fortalece un negocio que entendemos y queremos poseer?
- Retorno esperado: ¿qué retorno sobre el efectivo invertido podemos esperar de forma creíble, y con qué evidencia?
- Riesgo: ¿qué tiene que ser cierto para que esto funcione, y cuánto error podemos cometer?
- Reversibilidad: si falla, ¿cuán costosa y lenta es la salida?
- Capacidad de ejecución: ¿tenemos realmente el ancho de banda directivo y las habilidades para llevarla a cabo?
- Uso alternativo: ¿cuál es la mejor alternativa específica para ese mismo dólar?
- Oportunidad: ¿es este el momento adecuado, o deberíamos conservar la opción y actuar más adelante?
Las secciones siguientes recorren la escalera peldaño a peldaño a lo largo de cada uso principal del flujo de caja libre, y luego muestran cómo convertir el marco en una cadencia de gobernanza que el consejo pueda realmente gestionar.
Reinversión en el negocio principal y la cuestión de la tasa mínima
Cuando los rendimientos superan una tasa mínima bien fijada, la reinversión en el negocio principal debería ser casi siempre la primera reclamación sobre el flujo de caja libre. Sin prima de adquisición, sin riesgo de integración, sin complicaciones de señalización: la empresa ya posee los activos, conoce a los clientes y controla el resultado. El caso empírico es sólido. La base de datos de asignación de capital de BCG, que abarca más de 10.000 empresas cotizadas, halló que las que superan al mercado - las compañías del tercio superior de valoración bursátil respecto a sus pares - invierten aproximadamente un 50 por ciento más en capex que sus pares y logran aproximadamente un 55 por ciento más de retorno sobre los activos, junto con un crecimiento de ventas alrededor de un 65 por ciento superior.[2]
Los modos de fracaso son predecibles. BCG señala dos trampas. La trampa igualitaria reparte a cada unidad de negocio su parte justa de capex sin tener en cuenta su potencial, lo que priva silenciosamente a los mejores negocios. La trampa del negocio en madurez mantiene el capex fluyendo hacia un negocio que ya no gana su costo de capital, porque nadie quiere admitir que la era del crecimiento ha terminado.[2] Ambas trampas son asignación por hábito, no por retorno, y ambas son exactamente lo que los peldaños de retorno esperado y uso alternativo de la escalera están diseñados para revelar.
Fijar la tasa mínima
La prueba de reinversión solo es tan buena como la tasa mínima que supera. La Encuesta de Costo de Capital 2026 de AFP encontró que el 62 por ciento de las organizaciones usan su costo de capital calculado como tasa mínima estándar, mientras que el 38 por ciento fija una tasa mínima por encima del costo de capital para tener en cuenta riesgos adicionales como el riesgo de ejecución o la incertidumbre del mercado.[3]
¿Por qué el WACC por sí solo es la respuesta equivocada? Porque es un promedio de la empresa. Ignora el riesgo específico del proyecto, de modo que un lanzamiento especulativo de producto y una mejora de almacén se descuentan a la misma tasa. Ignora el racionamiento de capital, donde la pregunta real no es si un proyecto supera el costo promedio del dinero, sino si supera a los proyectos que desplaza. E ignora el valor de la opción de esperar: a veces la medida correcta es diferir el gasto hasta que la incertidumbre se resuelva. Los profesionales de la encuesta de AFP convergen en la misma buena práctica: mantener la tasa mínima estable y reflejar el riesgo en escenarios explícitos de flujo de caja. Como lo expresó un directivo financiero, ajustar los flujos de caja en lugar de la tasa de descuento hace explícitas las fuentes de riesgo y mantiene el costo de capital consistente, lo que mejora la comparabilidad entre proyectos.[3]
| Peldaño de la escalera | Qué probar para la reinversión en el negocio principal |
|---|---|
| Encaje estratégico | ¿La inversión fortalece un negocio existente con ventaja duradera? |
| Retorno esperado | ¿El retorno del proyecto ponderado por escenarios supera la tasa mínima? |
| Riesgo | ¿Las hipótesis críticas son explícitas, con escenarios de punto de equilibrio y de desventaja? |
| Reversibilidad | El capex en el negocio principal suele ser parcialmente recuperable mediante utilización o reventa |
| Capacidad de ejecución | ¿El equipo operativo tiene ancho de banda, o esto desplaza prioridades actuales? |
| Uso alternativo | ¿A qué proyecto o pago desplaza este dólar si se financia? |
| Oportunidad | ¿La demanda es lo bastante cierta ahora, o esperar preserva una opción más barata? |
Fusiones y adquisiciones: tres arquetipos de operación y por qué la mayoría no crea valor
Las fusiones y adquisiciones ocupan un peldaño más alto que la reinversión porque añaden una prima, un riesgo de integración y una contraparte a cada retorno. Las tasas base son desalentadoras. Las empresas de todo el mundo concretan alrededor de 5.000 adquisiciones al año por un valor total de operaciones cercano a 2 billones de dólares, y sin embargo la mayor parte de ese gasto fracasa para sus compradores: el análisis estadístico de Lev y Gu sobre 40.000 adquisiciones a lo largo de 40 años encontró que entre el 70 y el 75 por ciento de las operaciones no cumplen sus objetivos declarados de impulsar el crecimiento de ventas posterior a la adquisición, lograr ahorros de costos o mantener el precio de las acciones del comprador, siendo las operaciones de conglomerado y las de objetivos grandes las que fracasan con más frecuencia.[4]
La mayoría de las operaciones corporativas caen en uno de tres arquetipos, y la escalera trata cada uno de manera distinta:
- Absorción de escala o sinergias de costos: comprar a un competidor o un activo adyacente para consolidar volumen y eliminar costos duplicados. El caso de sinergias es concreto, por eso estas operaciones son las que menos fallan, pero la prima pagada aún puede consumir todo el ahorro.
- Extensión de capacidades o de mercado: comprar un producto, una tecnología o una presencia geográfica que el comprador no tiene. Aquí el peldaño de encaje estratégico hace el trabajo pesado, porque el comprador debe evaluar honestamente si puede absorber una capacidad que aún no posee.
- Operaciones transformadoras de plataforma de crecimiento: la gran apuesta que cambia la empresa. Presentan la mayor dispersión de resultados y las tasas de fracaso más altas, especialmente cuando el objetivo es grande o no está relacionado con el negocio principal.
Los modos de fracaso son consistentes en la investigación: pagar de más en procesos competitivos, comprar un objetivo con mal encaje estratégico, no integrarlo adecuadamente, y estructuras de incentivos que premian completar la operación por encima de que la operación tenga éxito. Lev y Gu señalan que muchos CEOs reciben bonos por adquisición simplemente por cerrar una operación, que la remuneración de los ejecutivos aumenta con el tamaño de la empresa, y que los adquirentes en serie disfrutan de mayor permanencia en el cargo, de modo que el énfasis recae en completar y no en tener éxito.[4] Los mismos autores documentan que las alternativas - desarrollo interno de capacidades, alianzas y empresas conjuntas - a menudo generan retornos más altos que las adquisiciones, y concluyen que las adquisiciones deberían ser el último recurso, no la primera opción.[4] En la escalera, las fusiones y adquisiciones deben superar no solo la tasa mínima, sino también la vía de construir y aliarse en encaje estratégico, riesgo y reversibilidad antes de ganarse el capital.
Reducción de deuda y opcionalidad estratégica: cuando la fortaleza del balance supera a los retornos
No cada dólar debería perseguir el retorno esperado más alto. Dos usos del efectivo derivan su valor de lo que hacen posible, y no de su rendimiento directo: pagar deuda y mantener efectivo estratégico.
La opcionalidad del apalancamiento es la primera. Si los niveles de deuda ponen en riesgo el margen sobre los covenants, el acceso a refinanciación o la capacidad de inversión en una recesión, desapalancarse preserva la capacidad de actuar cuando los activos están baratos. Esa opción - la capacidad de comprar contra el ciclo mientras los competidores están limitados - puede valer más que el diferencial entre el retorno de un proyecto y el costo de la deuda. Una empresa que se desapalanca desde una posición de fuerza mantiene su balance como pólvora seca; una que maximiza el apalancamiento para financiar proyectos marginales pierde la opción precisamente cuando más vale. Los peldaños de reversibilidad y de oportunidad temporal de la escalera son donde esta disyuntiva se decide explícitamente.
La opcionalidad estratégica es la segunda: mantener efectivo para capacidades que aún no puedes nombrar. No es desorden; es una posición deliberada, dimensionada según el costo de mantenerla. La disciplina consiste en declarar para qué es el efectivo - la recesión que debe permitir sobrevivir, la adquisición que debe posibilitar, la inversión en capacidades que debe financiar - y revisar ese dimensionamiento anualmente como cualquier otra asignación.
La estructura de capital es en sí misma una decisión de asignación, no una restricción secundaria. El análisis de Counterpoint Global de Morgan Stanley rastrea la razón deuda sobre capital total de las empresas estadounidenses fuera del sector financiero desde 1970, tratando la forma en que una empresa financia sus operaciones como una decisión que pertenece a la misma lista que la inversión y las distribuciones.[1] Para una oficina de CFO, la implicación es que mantener capacidad en el balance es una norma competitiva, no una señal de timidez, y que la carga de la prueba debe recaer en las propuestas que la gastarían.
| Señal | Lo que sugiere en la escalera |
|---|---|
| El margen sobre los covenants se estrecha o se acerca un muro de refinanciación | La reducción de deuda supera a los proyectos marginales sin importar el diferencial |
| Se espera que una recesión genere activos baratos | Preservar el desapalancamiento y el efectivo como opción; el peldaño de oportunidad temporal domina |
| Sin uso creíble a corto plazo para el excedente de efectivo | Dimensionar la opcionalidad estratégica explícitamente y revisarla anualmente |
| Balance fuerte, cartera de proyectos débil | Devolver capital puede superar a forzar una reinversión marginal |
Dividendos y recompras: devolver capital sin destruirlo
Cuando el negocio ya ha tomado todos los proyectos que superan la tasa mínima, devolver capital no es un fracaso de la ambición; es la disciplina que mantiene honesta la escalera. Pero los dos canales de devolución se comportan de manera muy diferente, y cada uno tiene un modo de fracaso distinto.
Los dividendos son un instrumento de señalización y de conformación de la base accionaria. Los equipos directivos suelen tratarlos como intocables mientras ven las recompras como discrecionales, y los datos de volatilidad lo confirman: el análisis de Counterpoint Global de Morgan Stanley encontró que las recompras de acciones son mucho más volátiles que los dividendos, aunque ambos son discutiblemente intercambiables como mecanismos de distribución.[1] Un compromiso de dividendo, por lo tanto, diseña la base accionaria: atrae a tenedores orientados al ingreso y obliga a la dirección a defender la distribución a lo largo del ciclo. El modo de fracaso es la rigidez: mantener un dividendo que el negocio ya no puede costear porque recortarlo se interpreta como dificultad financiera.
Las recompras son menos mecánicas de lo que parecen, porque el precio pagado decide si se crea o se destruye valor. La investigación resumida por Alex Edmans encontró que las empresas que recompran acciones superan posteriormente a sus pares en un 12,1 por ciento en promedio durante los siguientes cuatro años, evidencia de que las recompras realizadas a precios atractivos añaden valor para los accionistas que permanecen.[5] La misma lógica opera en sentido contrario: comprar por encima del valor intrínseco transfiere riqueza de la empresa a los accionistas vendedores y destruye valor para todos los que se quedan. El modo de falla es la ejecución mecánica: gestionar un programa de recompra según un calendario en lugar de someterlo a una prueba de valoración.
El patrón de comprar caro está documentado. La guía de la NACD para consejos de administración señala que las empresas del S&P 1500 gastaron capital significativo en recomprar acciones entre 2006 y 2008, solo para retirarse entre 2009 y 2011, cuando las valoraciones y los precios de las acciones eran mucho más atractivos. La NACD concluye que la oportunidad temporal fue pésima.[6] Un consejo que aplica los peldaños de oportunidad temporal y de retorno esperado de la escalera a las recompras, preguntándose qué precio por acción hace que la recompra sea acrecentadora del valor intrínseco por acción, evita exactamente esta inversión.
Por qué la asignación equilibrada es incoherente: el costo de oportunidad y el mejor uso alternativo
La postura de asignación más común en las salas de consejo corporativas es también la menos defendible: un poco de todo. Algo de capex, algo de pipeline de fusiones y adquisiciones, un dividendo estable, una autorización de recompras, un colchón de efectivo. Parece prudente, y suele ser incoherente, porque cada dólar tiene exactamente un mejor uso alternativo. La asignación es un problema de ordenamiento, no de reparto. Una hoja de cálculo equilibrada no es una estrategia; es una cartera de decisiones sin jerarquizar que financia silenciosamente proyectos mediocres junto con los buenos, y los proyectos mediocres son los que nunca se vuelven a examinar.
La guía para consejos de la NACD hace concreta la disciplina: cada decisión de despliegue de capital debe someterse a un análisis integral de los retornos sobre el efectivo invertido esperados, seguido de una comparación con los retornos de formas alternativas de despliegue de capital, incluida la no acción. Algunas de las mejores decisiones de asignación de capital, señala la NACD, son las de decir que no.[6] No hacer nada es una alternativa genuina con un retorno medible: el efectivo queda disponible para la siguiente propuesta, el balance conserva su opcionalidad y se preserva la capacidad de dividendo.
Esto es lo que operacionaliza el peldaño de uso alternativo de THE CAPITAL ALLOCATION LADDER, y es la misma lógica que un marco de opciones estratégicas aplica a cualquier decisión importante: una propuesta nunca es simplemente buena. Es mejor que el uso alternativo específico que desplaza, y la carga de la prueba recae en el patrocinador, que debe nombrar esa alternativa y mostrar la comparación. Un proyecto que retorna el 14 por ciento no es atractivo si la alternativa desplazada retorna el 18 por ciento; una recompra a 20 veces las ganancias no es favorable al accionista si el negocio principal puede reinvertir a retornos del 25 por ciento. Ordenar cada uso del flujo de caja libre en una sola lista, incluida la reducción de deuda, las distribuciones y la retención de efectivo, es lo que convierte la escalera de una lista de verificación de evaluación en una decisión de asignación real.
- Ordenar, no repartir: jerarquizar todos los usos en competencia del flujo de caja libre por el valor esperado creado, y financiar desde arriba hasta que el uso marginal ya no supere la prueba.
- Incluir la opción nula: no hacer nada, retener efectivo o pagar deuda son alternativas con retornos reales y pertenecen a la misma lista jerarquizada.
- Nombrar el uso desplazado: cada propuesta aprobada debe indicar a qué mejor alternativa venció, y por cuánto.
- Revisar a los perdedores: una propuesta que perdió este trimestre puede ganar el próximo, por eso el ordenamiento, no la decisión, es el artefacto duradero.
Cadencia de gobernanza: el plan de capital anual y la revisión trimestral
Un marco que se ejecuta una sola vez es un análisis. Un marco que se ejecuta con una cadencia es una capacidad. El ritmo de gobernanza que hace a THE CAPITAL ALLOCATION LADDER repetible tiene dos tiempos.
El primero es el plan de capital anual. Una vez al año, la oficina del CFO jerarquiza cada uso del flujo de caja libre en una sola lista: reinversión en el negocio principal, candidatos de fusiones y adquisiciones, reducción de deuda, dividendos, recompras y opcionalidad estratégica, cada uno puntuado contra los siete peldaños. El resultado no es un presupuesto sino un ordenamiento, con la alternativa desplazada nombrada para cada elemento aprobado. El segundo tiempo es la revisión trimestral. Las tasas se mueven, las valoraciones se mueven y los supuestos de los proyectos se mueven; una sesión trimestral vuelve a puntuar la cima del ordenamiento y pregunta qué decisiones cambian los nuevos hechos. Una recompra que falló la prueba de valoración en marzo puede aprobarla en septiembre; una tesis de adquisición construida sobre un supuesto de financiamiento puede no sobrevivir al trimestre.
La práctica del consejo, según NACD y BCG, añade tres disciplinas a la cadencia. Primera: comparar los retornos realizados con las proyecciones originales, preguntando qué despliegues superaron o incumplieron sus casos de negocio y por qué, para que el proceso aprenda tanto del éxito como del fracaso.[6] Segunda: ejecutar premortems y criterios de puntuación explícitos para las propuestas importantes, el tipo de marcos de consultoría estratégica que demuestran su valor en la sala del consejo: BCG recomienda imaginar que la inversión ha fracasado estrepitosamente y pedir a todos que busquen las razones, lo que desplaza la discusión de confirmar el potencial a descubrir riesgos ocultos.[2] Tercera: nunca desplegar capital desde una posición de debilidad: NACD advierte que una empresa no debería emprender adquisiciones, recomprar acciones ni aprobar un gran programa de capital para encubrir una posible caída de las ganancias por acción, porque permitir que los retornos queden subordinados a un objetivo estratégico más amplio tiende a destruir valor para el accionista.[6]
Ejecutar bien esta cadencia es tanto un problema de carga de trabajo como analítico: el plan anual y cada revisión trimestral exigen releer, volver a puntuar y rastrear hasta la fuente los mismos documentos. Aquí es donde una plataforma de estrategia nativa de IA como Decisity se gana su lugar en la oficina del CFO. Estructura las disyuntivas de asignación de capital sobre los propios documentos financieros de la empresa, puntuando las propuestas según criterios explícitos y manteniendo cada número vinculado a su fuente, de modo que el consejo vea un ranking que puede auditar en lugar de una presentación en la que debe confiar. Para los equipos que gestionan capital en un portafolio de negocios, Decisity Portfolio Management aplica el mismo enfoque trazable a la fuente para evaluar activos y asignar capital. La escalera te dice qué preguntar; la cadencia hace que la organización lo responda cada año, cada trimestre, con la evidencia adjunta.
Related: Decisity para gestión de cartera.