Pourquoi l'allocation du capital IA est désormais un problème de DAF
Les dépenses d'IA en entreprise ont dépassé le cadre de la discussion sur le budget IT. Elles se comportent désormais comme un portefeuille de paris en capital : des dizaines de projets pilotes, une poignée de systèmes en production et un flux continu de demandes de financement, toutes formulées dans le même langage optimiste. Les données montrent que la plupart de ce capital ne fonctionne pas. L'initiative NANDA du MIT, dans son rapport The GenAI Divide: State of AI in Business 2025, a constaté qu'environ 95 % des projets pilotes d'IA générative en entreprise ont un impact faible, voire nul et non mesurable, sur le compte de résultat, et que seuls 5 % environ parviennent à une accélération rapide du chiffre d'affaires.[1]
Lus comme un récit technologique, ces chiffres suggèrent que les modèles ne fonctionnent pas. Lus comme un récit financier, ils disent quelque chose de plus actionnable : le processus d'allocation du capital autour de l'IA manque de discipline. Les initiatives sont financées sur un coup d'enthousiasme, évaluées sans référentiel fixe et abandonnées tardivement, une fois l'argent dépensé, plutôt que selon un calendrier. C'est un échec de gouvernance des dépenses, et il relève pleinement de la direction financière.
- Les dépenses IA sont désormais si importantes et si diffuses que personne ne peut les gouverner en circulant sur le terrain; elles exigent la même vue de portefeuille que celle que la gestion de portefeuille applique à tout autre ensemble de paris en capital.
- L'échec d'un pilote est généralement un échec d'allocation, pas un échec de modèle : c'est le mauvais cas d'usage qui a été financé, selon le mauvais référentiel, et pendant trop longtemps.
- La direction financière possède déjà la discipline pour toutes les autres catégories d'investissement ; l'IA ne mérite aucune exemption.
Une frontière mérite d'être posée. La supervision de l'IA au niveau du conseil d'administration, y compris les questions que les administrateurs doivent poser à la direction et les cadres de gouvernance qu'ils doivent exiger, constitue une discipline distincte que nous traitons séparément dans nos articles sur la gouvernance de l'IA pour les conseils d'administration. Cet article reste en dessous du conseil : il porte sur la cadence opérationnelle que la direction financière et le contrôle de gestion (FP&A) appliquent pour décider, initiative par initiative, ce qui reçoit plus d'argent, ce qui reste stable et ce qui est arrêté.
À qui appartient le budget IA : business unit, IT central ou services partagés
Avant qu'une cadence quelconque puisse fonctionner, quelqu'un doit être propriétaire de l'argent. En pratique, les entreprises se rangent dans l'un des trois modèles de propriété suivants, et chacun échoue de manière prévisible.
| Modèle de gouvernance | Force | Échec caractéristique |
|---|---|---|
| Les unités opérationnelles possèdent les dépenses IA | Au plus près du compte de résultat ; les responsables de la valeur ne peuvent pas se soustraire aux résultats | Fragmentation : outils dupliqués, absence de levier de plateforme, abonnements sauvages |
| La DSI centrale possède les dépenses IA | Levier de plateforme, normes, sécurité et gestion des fournisseurs | Éloignement du compte de résultat ; le financement va vers l'infrastructure, pas vers la valeur |
| Services partagés ou Centre d'excellence | Capacité réutilisable, méthodes cohérentes, mutualisation des talents | Devient une agence de services jugée sur la livraison, pas sur la valeur métier |
Les données suggèrent que la plupart des organisations n'ont en réalité rien choisi. Deloitte observe que les dépenses IA sont désormais réparties entre équipes et départements, des coûts à l'usage aux expérimentations de type R&D, ce qui rend nécessaire la création de vues de compte de résultat spécifiques à l'IA pour avoir une idée fidèle du retour sur investissement.[2] Bain constate que la responsabilité de la gouvernance de l'IA est aujourd'hui répartie presque à parts égales entre l'informatique, les fonctions métier et les équipes centrales, sans responsable clair dans la plupart des organisations.[3] Quand tout le monde possède le budget, personne ne possède la décision d'allocation.
La répartition qui fonctionne attribue trois choses différentes à trois responsables différents :
- Les unités opérationnelles sont responsables de la création de valeur. Le responsable du compte de résultat du processus touché par une initiative IA répond du résultat, pas de la technologie.
- Une équipe centrale possède la plateforme et les facilitateurs : accès aux modèles, sécurité, normes d'intégration, gestion des fournisseurs et outils partagés.
- Le bureau du DAF possède la vue du portefeuille et la décision d'allocation. Il ne pilote pas de projets ; il décide, sur la base de preuves, lesquels reçoivent le prochain dollar.
Où va l'argent : l'anatomie des dépenses IA
Les budgets IA paraissent opaques parce qu'ils sont généralement présentés en une seule ligne. En réalité, la dépense se décompose en quatre postes aux comportements de coût totalement différents, et ces différences déterminent la manière de gouverner chacun d'eux.
| Poste de coût | Ce qu'il couvre | Comportement de coût |
|---|---|---|
| Coûts des modèles et des jetons d'API | Consommation facturée des modèles de fondation, par requête et par sortie | Basé sur l'usage et volatil ; évolue avec l'adoption, pas avec les effectifs |
| Outils et licences | Logiciels natifs IA, copilotes, abonnements de plateforme | Contractuel et périodique, mais en évolution d'une tarification par siège vers une tarification à l'usage |
| Ingénierie d'intégration | Connexion de l'IA aux systèmes en production, accès aux données, sécurité, supervision | Lourd au départ en investissement ponctuel, puis maintenance récurrente ; la couche la plus souvent non budgétée |
| Conduite du changement et refonte des rôles | Formation, refonte des flux de travail, rôles de supervision, accompagnement de l'adoption | Coût humain, soutenu ; le poste le plus souvent négligé, et celui qui décide de l'usage réel de l'outil |
La distinction critique oppose le budget d'un projet pilote à celui de la production. Un projet pilote démontre la faisabilité sur une petite part de l'usage. La production exige la revue de sécurité, la supervision, la responsabilité, l'intégration et la conduite du changement que le pilote n'a jamais portées, et cette couche est généralement non budgétée - c'est en grande partie pourquoi les pilotes s'enlisent exactement au moment où on leur demande de déployer. Deloitte décrit le problème de volatilité de façon concrète : dans une grande entreprise du secteur de la santé, une croissance de la consommation de jetons de 8 % à 10 % par mois s'est traduite par plus de 6 millions de dollars de surcoûts annualisés, non planifiés, avant même que l'équipe financière n'ait identifié le facteur déclencheur.[4]
La conséquence en matière de gouvernance s'ensuit directement : comme les coûts des modèles sont basés sur l'usage, la dépense évolue avec l'adoption. Décider de déployer une initiative est donc simultanément une décision de coût. Le bureau du DAF ne peut pas approuver le déploiement et découvrir la facture plus tard ; l'économie unitaire au volume de production fait partie de la même décision.
La Boucle de discipline du capital IA : du cas d'usage à la décision
Pour rendre ces décisions répétables, le bureau du DAF a besoin d'une boucle qu'il applique à chaque initiative, à chaque cycle. Nous l'appelons LA BOUCLE DE DISCIPLINE DU CAPITAL IA. Elle comporte six étapes :
- Cas d'usage. Un processus métier nommé, porté par un responsable métier identifié, avec les utilisateurs visés définis avant tout financement. Pas une technologie en quête d'un problème.
- Dépense. Le coût complet sur les quatre postes, couche de production incluse, la part à l'usage étant modélisée au volume pertinent.
- Adoption. Le fait que les utilisateurs visés utilisent réellement l'outil, à quelle fréquence et avec quelle profondeur, mesuré au regard d'un seuil fixé au moment du financement.
- Preuves. Le lien documenté entre l'usage et un mécanisme financier : quelle ligne du compte de résultat bouge, par quel chemin, vérifié à l'aune des chiffres de l'entreprise elle-même.
- Valeur métier. L'impact mesuré sur ce mécanisme, net du coût complet, exprimé dans les mêmes termes que tout autre investissement en capital.
- Décision de déployer, suspendre ou arrêter. L'arbitrage explicite d'allocation : plus de capital, financement stable le temps que les preuves mûrissent, ou arrêt et réallocation.
La preuve d'adoption n'est pas une preuve de valeur
L'étape que la plupart des organisations sautent, c'est la distinction entre les deux types de preuves. Les preuves d'adoption répondent à la question suivante : les utilisateurs visés l'utilisent-ils réellement, à quelle fréquence, et à quelle profondeur dans leur flux de travail ? Un outil avec beaucoup de connexions mais une utilisation superficielle est un jouet. Les preuves de valeur répondent à une question plus difficile : existe-t-il un mécanisme financier documenté, un cheminement nommé de l'utilisation à la réduction de coûts ou au chiffre d'affaires, avec un impact mesurable sur le compte de résultat ? Les recherches du MIT Sloan Management Review montrent que peu d'entreprises appliquent à l'IA la même discipline financière qu'à une nouvelle usine ou à une machine, et que deux entreprises réalisant des investissements presque identiques peuvent définir le succès de manière totalement différente.[5] La boucle existe précisément pour combler cet écart : chaque initiative est jugée selon les mêmes six étapes, avec le même standard de preuve, à chaque cycle.
Critères de déploiement : ce qui mérite le prochain dollar
Le déploiement est une décision d'allocation de capital, et elle doit être conditionnée à trois critères, les trois réunis, pas deux sur trois :
- Un mécanisme financier est identifié. Pas un espoir générique de productivité, mais un cheminement nommé de l'utilisation à une ligne de coût ou de revenu précise, dimensionnée par rapport à la propre référence de l'entreprise.
- L'adoption dépasse un seuil prédéfini. Fréquence et profondeur d'utilisation par le groupe d'utilisateurs visés, mesurées selon le seuil fixé au moment du financement de l'initiative, pas inventé après coup.
- Un responsable métier est imputable. Quelqu'un dans l'unité opérationnelle qui est propriétaire du processus et du résultat, pas un porteur de projet dont le quotidien s'arrête une fois le rapport du projet pilote rédigé.
La suspension est un résultat légitime, et la traiter comme tel protège le portefeuille des deux erreurs. Un financement maintenu à l'identique pendant que les preuves mûrissent est la bonne décision pour une initiative dotée d'un mécanisme crédible mais de données d'adoption minces, ou d'une adoption forte mais d'un dossier de valeur inachevé. Ce que la suspension n'est pas, c'est un parking : une initiative suspendue porte une condition nommée et une date, et revient dans la boucle comme tout le reste.
Le choix entre construire et acheter relève lui aussi de la décision de déploiement. Les recherches du MIT, rapportées par Fortune, ont montré que les solutions achetées atteignent la production dans environ 67 % des cas, tandis que les développements internes réussissent environ trois fois moins souvent.[1] La conséquence pratique pour le bureau du DAF est un niveau de preuve plus élevé pour déployer un développement interne : le même capital engagé dans une solution achetée et intégrée devrait franchir les trois critères plus rapidement, si bien qu'un développement interne doit démontrer une adoption plus forte et un mécanisme plus concret avant de mériter le prochain dollar.
Critères d'arrêt : pourquoi arrêter est la décision IA la plus difficile
Arrêter une initiative IA est plus difficile que d'arrêter n'importe quel autre type de projet, parce que les personnes qui décident sont généralement celles qui l'ont sponsorisée, et que le récit technologique fait de chaque blocage un problème de calendrier plutôt qu'un verdict. C'est précisément pourquoi les critères d'arrêt doivent être fixés avant que l'argent ne bouge. Trois déclencheurs justifient un arrêt :
- Aucune adoption significative après un nombre de mois déterminé, par exemple deux cycles de revue, au regard du seuil fixé au moment du financement.
- Aucun mécanisme financier identifiable : après des cycles répétés, personne ne peut nommer le cheminement de l'utilisation à une ligne du compte de résultat.
- Coût d'opportunité des talents : des ingénieurs, analystes et profils produit rares, capables de travailler sur l'IA, enfermés dans une initiative morte constituent le coût caché le plus cher du portefeuille.
Le coût irrécupérable est l'ennemi de la discipline du capital IA. L'argent déjà dépensé est perdu quoi qu'il arrive ensuite ; la seule question que la boucle a le droit de poser est le meilleur usage du prochain dollar. Chaque mois qu'un projet pilote condamné conserve son équipe, il dépense aussi le futur alternatif que ces personnes auraient pu construire sur une initiative qui survit. L'analyse de CIO.com sur les allocateurs disciplinés rend le mécanisme concret : attacher un seuil d'arrêt à chaque initiative au moment de son financement - un jalon nommé, une date et un responsable habilité à l'arrêter - et si le pari manque son jalon, il est liquidé et le capital est réaffecté selon le calendrier, sans débat sur les coûts irrécupérables.[6]
L'alternative, c'est ce que le marché fait réellement. L'enquête de Bain auprès de 951 entreprises mondiales a révélé que, si 37 % visaient des réductions de coûts de 11 % à 20 %, près de 40 % de celles qui ont mesuré les résultats se sont retrouvées dans la tranche de 0 % à 10 %, et que 90 % de ces mêmes entreprises augmentent malgré tout à nouveau leur budget IA.[3] Financer la vague suivante sans arrêter les échecs qui ont causé le déficit précédent, ce n'est pas de l'optimisme ; c'est aggraver l'erreur d'allocation initiale.
La cadence de revue : portefeuille mensuel, comité de direction trimestriel
Des critères sans cadence se dégradent en documents d'étagère. La boucle fonctionne sur deux horloges.
- Revue mensuelle du portefeuille, pilotée par le bureau du DAF et le contrôle de gestion (FP&A). Par initiative : adoption par rapport au seuil, consommation par rapport au jalon, statut du seuil d'arrêt. Résultat : signaler ce qui dérive, préparer les décisions, réaffecter de petits montants.
- Revue trimestrielle d'allocation par le comité de direction. Décisions de déploiement, de suspension et d'arrêt sur les initiatives survivantes, et rééquilibrage du capital à travers le portefeuille. Résultat : les changements d'allocation réels, consignés avec leur justification.
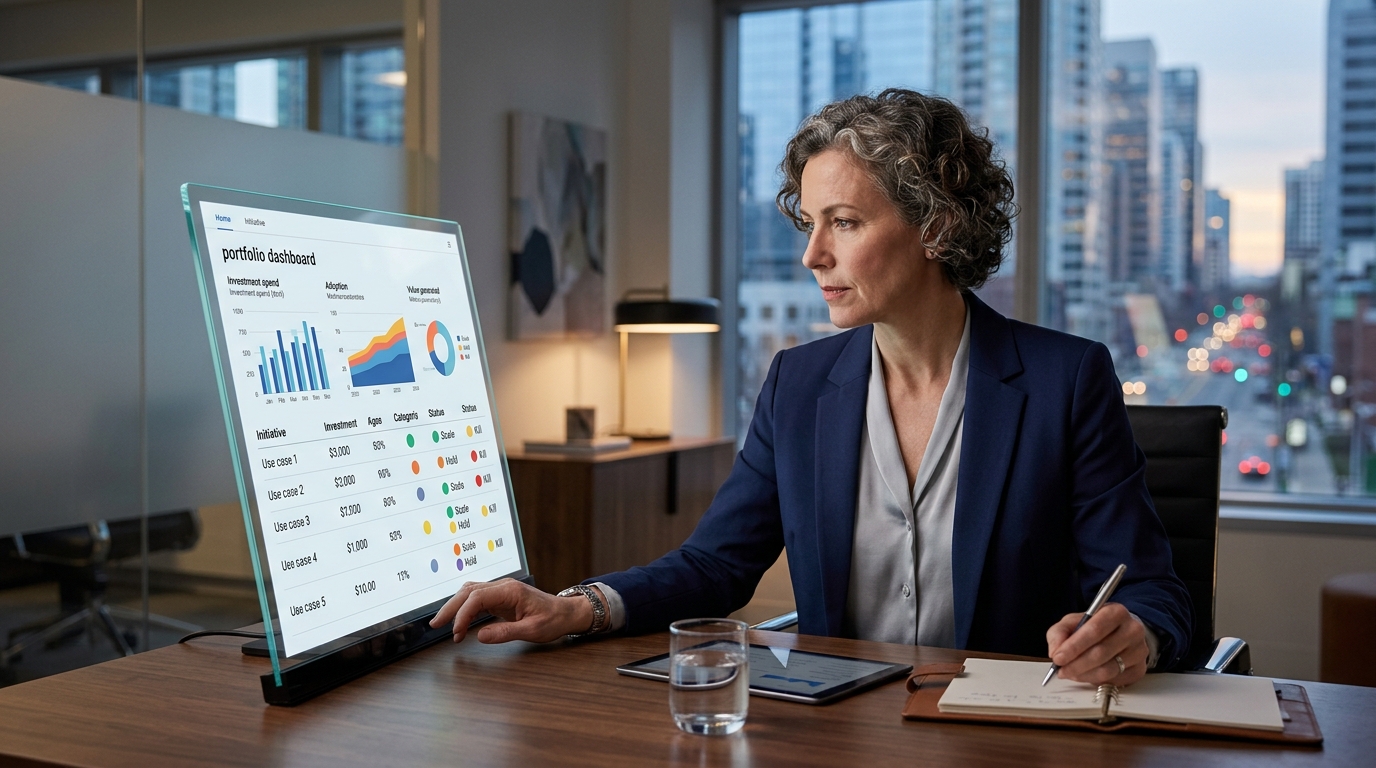
Les deux niveaux fonctionnent sur un tableau de bord de portefeuille unique, si bien que la conversation porte sur des décisions plutôt que sur un théâtre de statuts :
| Élément du tableau de bord | Ce qu'il montre | Quel niveau l'utilise |
|---|---|---|
| Répartition par poste de coût | Répartition du capital entre les quatre postes de coût et entre les états déployer/suspendre/arrêter | Revue trimestrielle du comité de direction |
| Consommation par rapport au jalon | Dépenses réelles par rapport au plan du jalon en cours, par initiative | Revue mensuelle du portefeuille |
| Décisions prises | Chaque décision de déployer, suspendre ou arrêter, avec les preuves citées | Les deux niveaux |
| Capital réaffecté | Où est allé le capital libéré, et ce qu'il a remplacé | Revue trimestrielle du comité de direction |
Bien faire tourner cette boucle est autant un problème de documentation et de traçabilité qu'un problème de discipline: chaque chiffre d'adoption, chaque ligne de coût et chaque affirmation de valeur du tableau de bord doit pouvoir être retracée jusqu'aux documents de l'entreprise elle-même, faute de quoi la revue trimestrielle se transforme en négociation. C'est là que le bureau du DAF met à profit une plateforme de stratégie native IA. Decisity est utilisé par les bureaux du DAF pour structurer le portefeuille d'initiatives IA sur les documents de l'entreprise elle-même: la plateforme lit et croise les documents internes pour construire la vue du portefeuille, garantit que chaque affirmation du tableau de bord est traçable jusqu'à sa source, et produit les présentations d'allocation prêtes pour le conseil sur lesquelles repose la revue trimestrielle. Cette même traçabilité se prolonge vers le haut: lorsque les décisions d'allocation parviennent au conseil d'administration, elles arrivent dans le format attendu par les administrateurs, chaque chiffre étant cliquable jusqu'à sa preuve - c'est exactement ce à quoi est destinée la solution comité de direction et conseils d'administration. La méthode sous-jacente, de l'ingestion des documents à l'analyse structurée jusqu'au livrable défendable, est décrite dans le fonctionnement de Decisity, et c'est l' AI Strategy Engine qui garantit la traçabilité des sources derrière chaque recommandation de déployer, suspendre ou arrêter.
La discipline, en fin de compte, ce n'est pas le logiciel. C'est la volonté de faire tourner la boucle chaque mois, d'appliquer les mêmes trois critères de déploiement et les mêmes trois déclencheurs d'arrêt à chaque initiative, y compris les plus populaires, et de considérer un arrêt exécuté dans les délais comme le signe que le portefeuille fonctionne, et non qu'il échoue. Les organisations qui tirent des retours de l'IA ne sont pas celles qui ont choisi de meilleurs projets pilotes. Ce sont celles qui ont décidé, délibérément et de façon répétée, où va le prochain dollar.