Le problème de la passation traditionnelle entre équipe deal et équipe opérationnelle
Un plan de création de valeur moderne en private equity ne peut pas attendre le dîner de closing pour prendre forme. Dans les processus d'acquisition traditionnels, les équipes d'investissement élaborent leurs modèles de souscription et leurs évaluations commerciales de manière isolée, pour ensuite transmettre un volumineux dossier de due diligence aux operating partners au Jour 1. Ce passage de relais séquentiel entraîne un temps d'arrêt immédiat dans l'exécution. Les operating partners et les nouveaux dirigeants du portefeuille passent leurs trois à six premiers mois à réévaluer les hypothèses initiales, débattre de la faisabilité opérationnelle et redécouvrir des risques que les analystes de diligence avaient déjà identifiés.
Lorsque les sponsors traitent la thèse d'investissement et la stratégie de création de valeur post-acquisition comme deux phases distinctes, les entreprises en portefeuille ont tendance à se rabattre sur des réductions de coûts brutales et ponctuelles plutôt que d'exécuter des initiatives de croissance à forte conviction. La première analyse de McKinsey portant sur plus de 100 fonds de private equity avec des millésimes postérieurs à 2020 indique que les general partners qui se concentrent sur la création de valeur par l'exploitation des actifs obtiennent un taux de rentabilité interne supérieur, jusqu'à deux à trois points de pourcentage plus élevé en moyenne par rapport à leurs pairs.[1] Le modèle de transmission conventionnel détruit la dynamique au moment précis où les équipes de direction ont besoin d'une clarté décisive.
- Asymétrie d'information : Le contexte critique derrière les ajustements de due diligence se perd dans des présentations statiques, obligeant les operating partners à reconstruire les bases opérationnelles à partir de zéro.
- Désalignement de la direction : Les équipes dirigeantes font face à des objectifs ambitieux post-closing sans avoir pris part aux arbitrages stratégiques ou aux hypothèses opérationnelles sous-jacentes.
- Inertie et perte de temps: Les périodes d'alignement prolongées consument de précieux mois de la période de détention avant que les initiatives ne soient formalisées ou assignées à des responsables dédiés cadre d'exécution stratégique.
- Gouvernance fragmentée : Des outils de suivi déconnectés masquent la provenance des premiers gains de revenus et de marges, rendant difficile de distinguer l'alpha opérationnel des tendances de marché temporaires.
Combler ce fossé exige d'intégrer la conception du plan à 100 jours de private equity directement au cœur de la phase de due diligence confirmatoire, transformant ainsi des thèses d'investissement spéculatives en initiatives vérifiables et dotées de responsables avant même le transfert effectif de propriété.
Pourquoi la due diligence pré-closing doit façonner votre stratégie de création de valeur
La due diligence est traditionnellement considérée comme un exercice défensif d'atténuation des risques, conçu pour valider les données financières historiques et se prémunir contre les passifs imprévus. Cependant, les sponsors de rachat du premier quartile utilisent la due diligence commerciale et les diagnostics opérationnels comme matière première fondamentale de leur plan opérationnel de private equity. Décaler le calendrier du plan opérationnel vers la phase de pré-closing modifie fondamentalement la dynamique de souscription, passant d'une inspection passive à une formulation active de la stratégie.
La réalité macroéconomique actuelle du marché des LBO renforce cette urgence. Une analyse de Bain & Company souligne qu'avec des contraintes sur l'effet de levier et une expansion des multiples qui n'est plus garantie, les transactions de rachat types nécessitent désormais une croissance annuelle moyenne de l'EBITDA de l'ordre de 10 % à 12 % pour atteindre les rendements de référence, contre les 5 % requis durant la décennie de taux bas des années 2010.[2] Générer une croissance de l'EBITDA à deux chiffres exige que les améliorations opérationnelles démarrent immédiatement dès le closing, plutôt qu'après une longue période de diagnostic.
| Dimension de planification | Approche traditionnelle Jour 1 | Approche intégrée pré-closing |
|---|---|---|
| Rôle de la diligence | Contrôle confirmatoire des risques et normalisation financière | Génération de la base de référence stratégique et conception des initiatives opérationnelles |
| Engagement du management | Sessions formelles de Q&R limitées aux demandes de données | Test collaboratif d'hypothèses et définition formelle des initiatives |
| Préparation pour le Jour 1 | Début des entretiens de découverte et du cadrage diagnostique | Déploiement de chantiers à responsable unique avec budgets approuvés |
| Horizon de réalisation de l'EBITDA | 6 à 18 mois avant le premier impact mesurable | 1 à 3 mois avec des gains rapides à court terme sécurisés |
En structurant la feuille de route de création de valeur de l'entreprise en portefeuille avant la signature, les sponsors obtiennent une adhésion précoce des dirigeants. Les équipes de direction ne se voient plus imposer un mandat descendant ; au contraire, elles co-développent les initiatives, débattent de l'allocation des ressources et s'accordent sur les échéances des jalons avant tout engagement de capital.
LE PONT DE CRÉATION DE VALEUR PRÉ-CLOSING : Un cadre en 7 étapes
Pour convertir systématiquement les données de diligence en résultats opérationnels, les comités d'investissement et les équipes opérationnelles ont besoin d'un mécanisme de traduction explicite. LE PONT DE CRÉATION DE VALEUR PRÉ-CLOSING offre une architecture de gouvernance en 7 étapes qui suit chaque hypothèse d'investissement jusqu'à son impact financier audité. Ce cadre garantit que la logique d'investissement globale est traduite en une exécution opérationnelle rigoureuse et mesurable.
| Étape | Phase du pont | Axe central | Livrable produit |
|---|---|---|---|
| 1 | Constat de diligence | Synthétise les preuves empiriques issues des due diligences commerciale, financière et opérationnelle | Bases de données normalisées et points de friction opérationnels |
| 2 | Hypothèse stratégique | Formule une logique précise et vérifiable sur la manière dont l'intervention opérationnelle génère de l'alpha | Thèse causale reliant l'intervention à l'avantage concurrentiel |
| 3 | Définition de l'initiative | Définit un projet concret et cadré avec des limites et des ressources définies | Charte d'initiative standardisée et besoins en ressources |
| 4 | Responsable unique | Désigne un dirigeant nommé de l'entreprise en portefeuille ayant une responsabilité directe sur le P&L | Mandat opérationnel avec droits de décision sans chevauchement |
| 5 | KPI principal | Établit des indicateurs opérationnels avancés et des jalons d'avancement | Métriques et seuils de tableau de bord opérationnel hebdomadaire |
| 6 | Impact financier | Quantifie l'amélioration de l'EBITDA récurrent et le potentiel de libération de trésorerie | Pont auditable vers le grand livre et le modèle financier |
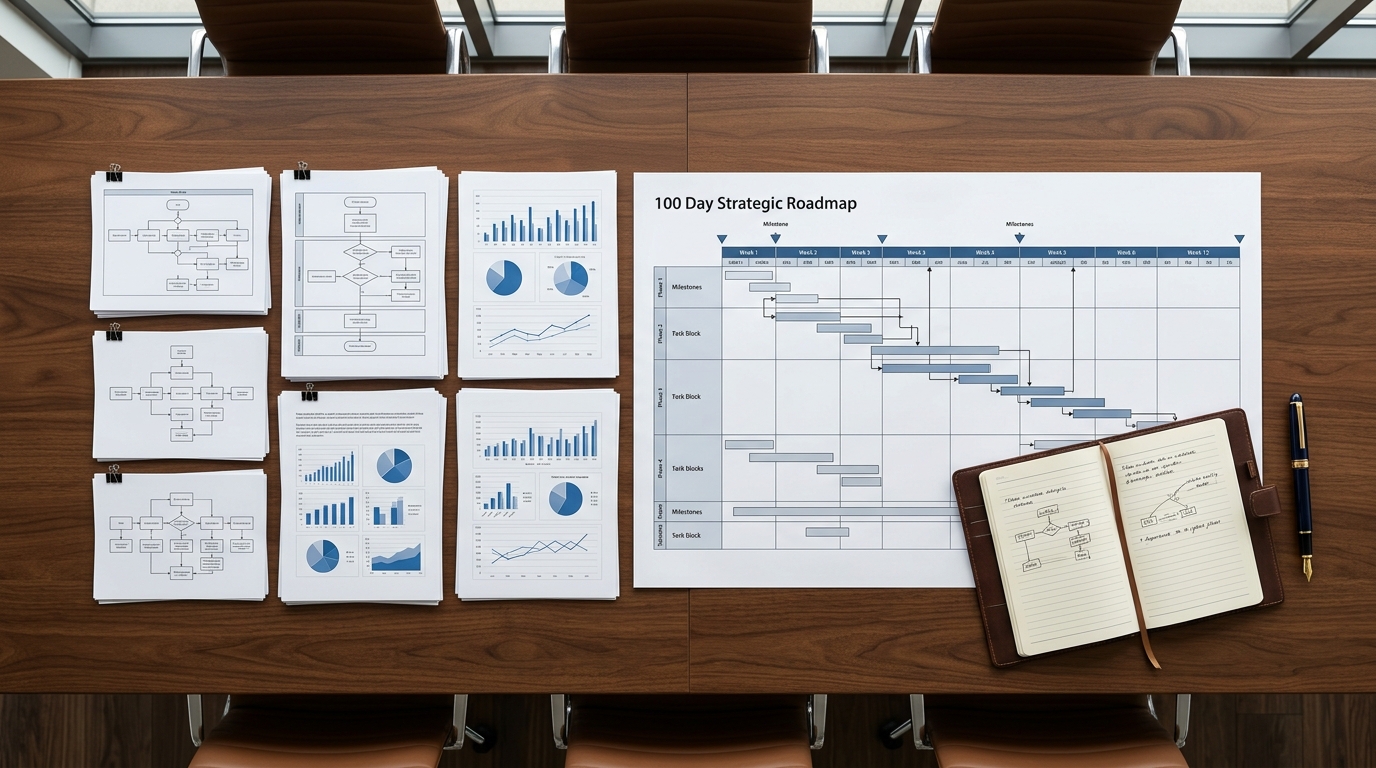
| 7 | Calendrier et phasage | Planifie les jalons d'exécution sur l'horizon des 100 jours et pluriannuel | Feuille de route Gantt avec chemin critique et cartographie des dépendances |
L'application de cette séquence transforme une logique de transaction abstraite comme « développer l'excellence commerciale » en actions concrètes : identifier les schémas d'attrition client pendant la diligence (Étape 1), structurer un programme de fidélisation des comptes (Étape 2), officialiser une initiative de tarification et de renouvellement des contrats (Étape 3), désigner le Directeur Commercial comme responsable unique (Étape 4), suivre la rétention nette des revenus chaque semaine (Étape 5), quantifier la contribution à l'EBITDA récurrent par rapport à une marge de référence validée (Étape 6) et planifier le déploiement dans les 45 premiers jours suivant le closing (Étape 7). Cette transparence évite l'érosion de la valeur lors des transitions managériales.
Triage des initiatives : prioriser les décisions et piloter l'exécution
Lors de la diligence confirmatoire, les équipes d'investissement identifient souvent des dizaines d'opportunités d'amélioration opérationnelle. Tenter de mener de front chaque opportunité surcharge la nouvelle équipe dirigeante et disperse l'attention de la direction. Un plan de 100 jours rigoureux en private equity exige une priorisation stratégique disciplinée, triant chaque initiative potentielle en quatre catégories de décision distinctes: Exécuter immédiatement, Valider d'abord, Échelonner plus tard et Abandonner.
- À exécuter immédiatement : initiatives à forte conviction et faible friction, dotées de référentiels validés, d'une responsabilité managériale claire et d'un impact immédiat sur la trésorerie ou les marges dès les 100 premiers jours (par exemple, renégociation immédiate des achats indirects ou ajustements tarifaires rapides).
- À valider d'abord : initiatives à fort potentiel dont les hypothèses sous-jacentes nécessitent un accès plus approfondi aux données de terrain, des entretiens clients ou des tests pilotes avant d'engager des dépenses d'investissement (par exemple, restructuration complexe des incitations commerciales).
- À séquencer plus tard : initiatives structurellement solides mais dépendantes de jalons techniques, organisationnels ou opérationnels préalables (par exemple, migrations d'ERP d'entreprise ou expansion sur des marchés internationaux).
- À abandonner : idées issues de la thèse d'investissement initiale que les vérifications diligentes ont révélées non viables, dilutives pour les marges ou excessivement perturbatrices pour les opérations courantes (par exemple, extensions de lignes de produits non stratégiques avec une demande client non vérifiée).
Pour trier les initiatives de manière objective, les comités opérationnels doivent évaluer chaque proposition à l'aune de questions managériales concrètes et de normes probatoires, plutôt que sur des affirmations subjectives.
| Catégorie | Question de décision managériale | Preuves requises | Protocole d'action |
|---|---|---|---|
| À exécuter immédiatement | Cela peut-il être exécuté avec les systèmes existants et produire un impact en 100 jours ? | Conditions contractuelles, marges unitaires vérifiées, responsable désigné | Autoriser le déploiement immédiat dès le Jour 1 et un suivi hebdomadaire |
| À valider d'abord | Quelle hypothèse critique doit être prouvée avant d'engager du capital ? | Données de rétention des cohortes de clients, métriques pilotes opérationnelles | Lancer un diagnostic délimité sur 30 jours avec des critères d'arrêt stricts |
| À séquencer plus tard | Quel socle technique ou opérationnel doit d'abord être bâti ? | Maturité de l'architecture système, stabilité des processus prérequis | Planifier dans la feuille de route de création de valeur sur 12 à 24 mois |
| À abandonner | Les données contredisent-elles l'hypothèse initiale de marge ou de croissance ? | Analyse historique de l'attrition, besoins en capitaux prohibitifs | Archiver l'argumentaire de l'initiative pour clore définitivement le débat |
En catégorisant les opportunités avant la clôture de la transaction, les operating partners s'assurent que la direction du portefeuille entame le Jour 1 avec un portefeuille resserré et hiérarchisé de quatre à six chantiers prioritaires, plutôt qu'avec une liste ingérable de tâches spéculatives.
Signaux d'alerte à surveiller pendant la phase de pré-clôture
Élaborer un plan à 100 jours pré-clôture fiable pour les équipes de capital-investissement exige de repérer les décalages opérationnels avant la finalisation de la transaction. Lorsque les modèles de souscription reposent sur des hypothèses trop optimistes que l'infrastructure organisationnelle de la cible ne peut soutenir, la thèse d'investissement court un risque sévère. L'identification précoce des signaux d'alerte opérationnels permet aux équipes de transaction d'ajuster le prix d'achat, de renégocier les conditions ou de recalibrer les objectifs post-acquisition.
- Absence de responsabilité claire sur le compte de résultat : les responsables fonctionnels gèrent des centres de coûts sans visibilité sur les marges brutes par produit ou par client, rendant la responsabilisation impossible sans restructuration préalable.
- Référentiels de données incohérents : les métriques opérationnelles présentées par le management divergent nettement des données transactionnelles du grand livre ou des registres ERP.
- Hypothèses de productivité irréalistes : les modèles de vérification diligente projettent des réductions drastiques de coûts SG&A sans identifier de tâches automatisables précises ni de strates de processus superflues.
- Déficits de compétences et de talents : l'équipe dirigeante en place manque de l'expérience en transformation opérationnelle indispensable pour mener des programmes complexes de création de valeur post-acquisition.
- Dette technique sous-estimée : les architectures logicielles héritées absorbent des capacités de R&D et des dépenses de maintenance que le modèle supposait disponibles pour financer de nouvelles fonctionnalités et des réinvestissements stratégiques. Dans une analyse d'EY-Parthenon portant sur 180 audits d'acquisition de logiciels et d'entreprises technologiques, environ 30 % des entreprises étudiées n'appliquaient pas les pratiques de référence en matière de gouvernance des feuilles de route produit, laissant la résorption de la dette technique et le développement de nouvelles fonctionnalités mal hiérarchisés.[3]
Lorsque ces signaux apparaissent, les operating partners doivent résister à la tentation de supposer que les problèmes se résoudront après la clôture. Au contraire, les structures de gouvernance doivent être ajustées immédiatement : restructuration des incitations managériales, budgétisation d'un leadership de transition spécialisé ou réorientation de l'allocation du capital pour consolider les opérations fondamentales.
Comment intégrer ce processus pré-clôture dans votre prochaine transaction
Instaurer une passerelle de création de valeur pré-clôture reproductible au sein d'une société de capital-investissement exige d'officialiser la collaboration entre professionnels de l'investissement, équipes opérationnelles et conseillers externes. Plutôt que de s'appuyer sur des échanges informels, les sponsors de premier plan intègrent des disciplines d'exécution structurées dans leur processus standard de transaction.
Le flux de travail débute dès les premiers stades de l'exclusivité en associant le responsable de la transaction à un operating partner pour co-rédiger l'hypothèse préliminaire de création de valeur. Cette hypothèse conjointe guide directement le périmètre des vérifications diligentes commerciales et opérationnelles. À mesure que les rapports d'experts tiers et les divulgations de la data room parviennent, les conclusions alimentent directement le cadre de transition en 7 étapes.
- De la semaine 4 à l'exclusivité : formuler les hypothèses stratégiques initiales et aligner les chantiers de vérification diligente sur les leviers ciblés de création de valeur opérationnelle.
- Période de vérification diligente confirmatoire : traduire les extractions de data room, les entretiens clients et les visites de sites en fiches d'initiatives précises avec un responsable unique assigné.
- 20 jours avant la clôture : mener un atelier de tri des initiatives avec la future équipe dirigeante afin de classer les chantiers selon les catégories À exécuter immédiatement, À valider d'abord, À séquencer plus tard et À abandonner.
- De la signature à la clôture : finaliser le tableau de bord de gouvernance des 100 jours, établir les indicateurs de performance opérationnelle de référence et valider le rythme de suivi hebdomadaire.
- Du Jour 1 au Jour 100 : exécuter des sprints hebdomadaires de création de valeur, en examinant les indicateurs avancés et la concrétisation financière par rapport au plan d'investissement initial.
Passer des examens trimestriels traditionnels en conseil d'administration à une cadence opérationnelle hebdomadaire garantit que les frictions opérationnelles sont identifiées et résolues avant qu'elles ne s'aggravent. La standardisation de cette passerelle à travers l'ensemble des rachats potentiels institutionnalise l'excellence opérationnelle sur l'ensemble du cycle de vie de la gestion de portefeuille.
Relier les preuves empiriques aux priorités d'exécution
L'exécution d'une stratégie de création de valeur pré-clôture exige un environnement de travail unifié comblant le fossé entre les constats bruts des audits, les options stratégiques et la prise de décision de direction. Les sponsors, les operating partners et les dirigeants de participations ont besoin d'un espace unique pour concevoir, tester sous contrainte et piloter leurs plans de création de valeur, de l'exclusivité initiale jusqu'à la sortie.
En connectant directement les constats non structurés de due diligence aux chartes d'initiatives, aux responsabilités individualisées et aux impacts financiers audités, Decisity élimine l'ambiguïté des présentations statiques et des tableurs fragmentés. Les équipes d'investissement et les operating partners collaborent au sein d'une source unique de vérité, évaluant les arbitrages stratégiques, établissant des arbres de KPI transparents et triant les initiatives avec un socle probant rigoureux.
Qu'il s'agisse de souscrire un détourage complexe (carve-out), de planifier une refonte des coûts opérationnels ou de structurer une feuille de route de croissance pluriannuelle, Decisity permet aux comités d'investissement de transformer les thèses d'investissement en plans de création de valeur prêts pour le conseil d'administration, avec une traçabilité totale et une exécution rigoureuse.