L'allocation du capital est une discipline de stratégie d'entreprise, pas un conseil en investissement
Cet article porte sur la manière dont une entreprise déploie son propre flux de trésorerie disponible. Il s'adresse au PDG, au directeur financier ou au conseil d'administration d'un grand groupe qui arbitre entre l'ensemble des usages du capital : réinvestissement dans le cœur d'activité, fusions-acquisitions, réduction de la dette, dividendes, rachats d'actions et optionnalité stratégique. Il ne s'agit ni d'un conseil en investissement, ni d'un propos sur l'investissement personnel. Rien ici n'indique à un particulier quoi acheter ; le sujet est la discipline d'entreprise qui consiste à transformer le cash opérationnel en valeur intrinsèque par action sur le long terme.
Cette discipline est la mission la plus déterminante du PDG et souvent celle pour laquelle il est le moins formé. Warren Buffett a posé le problème sans détour : une fois devenus PDG, les dirigeants doivent prendre des décisions d'allocation du capital, une tâche cruciale qu'ils n'ont peut-être jamais affrontée et qui ne se maîtrise pas facilement.[1] Les compétences qui mènent au bureau du directeur - piloter un compte de résultat, construire un produit, conclure une vente - ne sont pas celles qui gouvernent la levée, la gestion et le déploiement du capital. Pourtant, les enjeux se composent au fil du temps : chaque dollar de flux de trésorerie disponible est soit capitalisé au sein de l'entreprise, soit restitué, et la différence entre un allocateur discipliné et un allocateur indiscipliné finit par se voir dans le cours de l'action au bout d'une décennie.
Les données suggèrent que la plupart des entreprises allouent bien moins bien qu'elles le pourraient. Des chercheurs cités par Counterpoint Global de Morgan Stanley ont mesuré le degré de réallocation du capital entre les unités d'activité et ont identifié un niveau optimal de réallocation, mais seules 38 des 5 760 observations entreprise-année, soit moins de 1 pour cent, se situaient au-dessus de ce seuil.[1] Ce schéma est cohérent avec le biais du statu quo: les équipes dirigeantes continuent de financer l'allocation de l'année précédente même lorsque de meilleures alternatives existent - l'inertie budgétaire qu'une discipline d'allocation stratégique des ressources est conçue pour briser.[1]
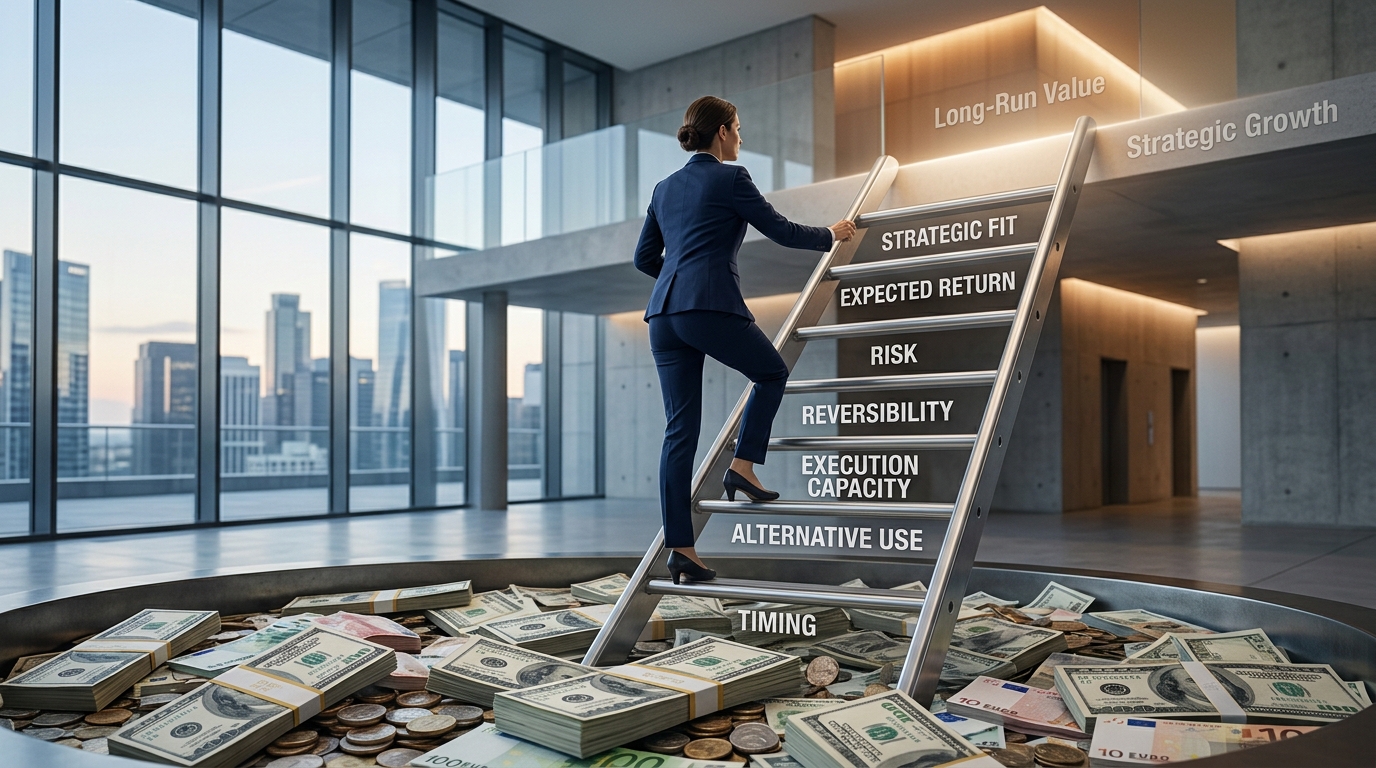
La solution n'est pas un tableur plus astucieux. C'est un cadre répétable qui soumet chaque usage concurrent du capital aux mêmes tests explicites, afin que la décision soit un classement par rapport aux alternatives plutôt qu'une habitude. Nous l'appelons LA MONTÉE EN COMPÉTENCE DE L'ALLOCATION DU CAPITAL. Chaque barreau est une question à laquelle toute proposition doit répondre :
- Adéquation stratégique : cet usage renforce-t-il une activité que nous comprenons et que nous souhaitons détenir ?
- Rendement attendu : quel rendement en cash sur cash pouvons-nous raisonnablement espérer, et sur la base de quelles preuves ?
- Risque : que faut-il pour que cela fonctionne, et jusqu'où pouvons-nous nous tromper ?
- Réversibilité : en cas d'échec, à quel point la sortie est-elle coûteuse et lente ?
- Capacité d'exécution : disposons-nous réellement de la bande passante managériale et des compétences nécessaires pour le mener à bien ?
- Usage alternatif : quel est le meilleur usage alternatif spécifique de ce même dollar ?
- Calendrier : est-ce le bon moment, ou devrions-nous conserver l'option et agir plus tard ?
Les sections qui suivent parcourent l'échelle barreau par barreau pour chaque grand usage du flux de trésorerie disponible, puis montrent comment transformer ce cadre en une gouvernance que le conseil d'administration peut réellement mettre en œuvre.
Le réinvestissement dans le cœur d'activité et la question du taux de rendement minimal
Lorsque les rendements dépassent un taux de rendement minimal correctement fixé, le réinvestissement dans le cœur d'activité devrait presque toujours être la première priorité sur le flux de trésorerie disponible. Aucune prime d'acquisition, aucun risque d'intégration, aucune complication de signal : l'entreprise possède déjà les actifs, connaît ses clients et maîtrise le résultat. Le constat empirique est solide. La base de données sur l'allocation du capital du BCG, couvrant plus de 10 000 entreprises cotées, a révélé que les surperformantes - les sociétés du tiers supérieur de la valorisation boursière par rapport à leurs pairs - investissaient environ 50 % de plus en capex que leurs pairs et obtenaient environ 55 % de rendement des actifs en plus, ainsi qu'une croissance du chiffre d'affaires supérieure d'environ 65 %.[2]
Les modes de défaillance sont prévisibles. Le BCG identifie deux pièges. Le piège égalitaire attribue à chaque unité d'activité sa juste part de capex indépendamment de son potentiel, ce qui affame discrètement les meilleures activités. Le piège de l'activité en maturation maintient les flux de capex vers une activité qui ne couvre plus son coût du capital, parce que personne ne veut admettre que l'ère de la croissance est terminée.[2] Ces deux pièges relèvent de l'allocation par habitude, non par rendement, et ce sont précisément ce que les barreaux « rendement attendu » et « usage alternatif » de l'échelle sont conçus pour révéler.
Fixer le taux de rendement minimal
Le test du réinvestissement n'est bon que si le taux qu'il doit franchir l'est aussi. L'enquête AFP 2026 sur le coût du capital a révélé que 62 % des organisations utilisent leur coût du capital calculé comme taux de rendement minimal standard, tandis que 38 % fixent un taux supérieur au coût du capital pour tenir compte de risques supplémentaires tels que le risque d'exécution ou l'incertitude de marché.[3]
Pourquoi le WACC seul est-il la mauvaise réponse ? Parce qu'il s'agit d'une moyenne d'entreprise. Il ignore le risque propre au projet, si bien qu'un lancement de produit spéculatif et une modernisation d'entrepôt sont actualisés au même taux. Il ignore le rationnement du capital, où la vraie question n'est pas de savoir si un projet bat le coût moyen de l'argent, mais s'il bat les projets qu'il évince. Et il ignore la valeur d'option de l'attente : parfois, la bonne décision consiste à différer la dépense jusqu'à ce que l'incertitude se résorbe. Les praticiens de l'enquête AFP convergent vers la même bonne pratique : maintenir le taux de rendement minimal stable et refléter le risque dans des scénarios explicites de flux de trésorerie. Comme l'a formulé un dirigeant financier, ajuster les flux de trésorerie plutôt que le taux d'actualisation rend les sources de risque explicites et maintient la cohérence du coût du capital, ce qui améliore la comparabilité entre les projets.[3]
| Barreau de l'échelle | Ce qu'il faut tester pour le réinvestissement dans le cœur d'activité |
|---|---|
| Adéquation stratégique | L'investissement renforce-t-il une activité existante dotée d'un avantage durable ? |
| Rendement attendu | Le rendement du projet pondéré par scénario franchit-il le taux de rendement minimal ? |
| Risque | Les hypothèses critiques sont-elles explicites, avec des scénarios de seuil de rentabilité et de scénario défavorable ? |
| Réversibilité | Le capex dans le cœur d'activité est généralement partiellement récupérable via l'utilisation ou la revente |
| Capacité d'exécution | L'équipe opérationnelle dispose-t-elle de la bande passante, ou cela évince-t-il les priorités actuelles ? |
| Usage alternatif | Quel projet ou quelle distribution ce dollar évince-t-il s'il est financé ? |
| Calendrier | La demande est-elle suffisamment certaine maintenant, ou l'attente préserve-t-elle une option moins coûteuse ? |
Fusions-acquisitions : trois archétypes de transactions et pourquoi la plupart n'en créent aucune valeur
Les fusions-acquisitions se situent plus haut sur l'échelle que le réinvestissement, car elles ajoutent une prime, un risque d'intégration et une contrepartie à chaque rendement. Les taux de base sont édifiants. Dans le monde, les entreprises concluent environ 5 000 acquisitions par an pour une valeur totale d'environ 2 000 milliards de dollars, et pourtant la plupart de ces dépenses déçoivent leurs acheteurs : l'analyse statistique de Lev et Gu portant sur 40 000 acquisitions sur 40 ans a révélé que 70 à 75 % des transactions échouent à leurs objectifs déclarés d'accroissement des ventes après acquisition, de réduction des coûts ou de maintien du cours de l'action de l'acheteur, les transactions conglomérales et celles portant sur de grandes cibles échouant le plus souvent.[4]
La plupart des transactions d'entreprise relèvent de l'un des trois archétypes suivants, et l'échelle traite chacun différemment :
- Absorption par les synergies d'échelle ou de coûts : racheter un concurrent ou un actif adjacent pour consolider les volumes et éliminer les coûts dupliqués. Le cas des synergies est concret, c'est pourquoi ces transactions échouent le moins souvent, mais la prime payée peut néanmoins absorber l'intégralité de l'économie réalisée.
- Extension de capacités ou de marché : acquérir un produit, une technologie ou une empreinte géographique que l'acquéreur ne possède pas. C'est ici que le critère d'adéquation stratégique fait le gros du travail, car l'acquéreur doit évaluer honnêtement s'il peut absorber une capacité qu'il n'a pas déjà.
- Transactions transformatrices de plateforme de croissance : le pari majeur qui transforme l'entreprise. Elles présentent la plus large dispersion de résultats et les taux d'échec les plus élevés, en particulier lorsque la cible est grande ou sans lien avec le cœur d'activité.
Les modes d'échec sont constants dans la recherche : surpayer dans des processus compétitifs, acheter une cible stratégiquement inadaptée, échouer à l'intégrer correctement, et des structures d'incitation qui récompensent l'achèvement d'une transaction plutôt que sa réussite. Lev et Gu notent que de nombreux PDG perçoivent des bonus d'acquisition simplement pour avoir conclu une transaction, que la rémunération des dirigeants augmente avec la taille de l'entreprise, et que les acquéreurs en série jouissent d'un mandat plus long, si bien que l'accent porte sur l'achèvement plutôt que sur la réussite.[4] Les mêmes auteurs documentent que les alternatives - développement interne de capacités, partenariats et coentreprises - génèrent souvent des rendements supérieurs à ceux des acquisitions, et concluent que les fusions-acquisitions devraient être le dernier recours, et non la première option.[4] Sur l'échelle, les fusions-acquisitions doivent non seulement battre le taux de rendement minimal, mais aussi la voie du développement et des partenariats en matière d'adéquation stratégique, de risque et de réversibilité avant de prétendre au capital.
Réduction de la dette et optionnalité stratégique : quand la solidité du bilan l'emporte sur les rendements
Chaque dollar ne doit pas courir après le rendement attendu le plus élevé. Deux usages du cash tirent leur valeur de ce qu'ils rendent possibles plutôt que de leur rendement direct : le remboursement de la dette et la détention de cash stratégique.
L'optionnalité liée à l'endettement est la première. Si le niveau d'endettement met en péril la marge de manœuvre face aux covenants, l'accès au refinancement ou la capacité d'investissement en période de ralentissement, le désendettement préserve la capacité d'agir lorsque les actifs sont bon marché. Cette option - la capacité d'acheter de manière contracyclique pendant que les concurrents sont contraints - peut valoir plus que l'écart entre le rendement d'un projet et le coût de la dette. Une entreprise qui se désendette à partir d'une position de force conserve son bilan comme poudre sèche ; une entreprise qui maximise son levier pour financer des projets marginaux perd cette option précisément au moment où elle a le plus de valeur. Les critères de réversibilité et de timing de l'échelle sont ceux où cet arbitrage est tranché explicitement.
L'optionnalité stratégique est la seconde : détenir du cash pour des capacités que l'on ne peut pas encore nommer. Ce n'est pas de la négligence ; c'est une position délibérée, dimensionnée en fonction de son coût de portage. La discipline consiste à énoncer à quoi le cash est destiné - le ralentissement qu'il doit permettre de traverser, l'acquisition qu'il doit permettre de réaliser, l'investissement en capacités qu'il doit financer - et à réexaminer ce dimensionnement chaque année comme toute autre allocation.
La structure du capital est elle-même une décision d'allocation du capital, et non une contrainte annexe. L'analyse de Counterpoint Global de Morgan Stanley retrace le ratio d'endettement des entreprises américaines sur le capital total depuis 1970 pour les sociétés hors secteur financier, en traitant la manière dont une entreprise finance son activité comme une décision qui figure sur la même liste que l'investissement et les distributions.[1] Pour un bureau du CFO, l'implication est que la détention d'une capacité de bilan est une norme concurrentielle, et non un signe de timidité, et que la charge de la preuve doit reposer sur les propositions qui la consommeraient.
| Signal | Ce que cela suggère sur l'échelle |
|---|---|
| Resserrement de la marge face aux covenants ou mur de refinancement à venir | La réduction de la dette prime sur les projets marginaux, quel que soit l'écart de rendement |
| Ralentissement susceptible de créer des actifs bon marché | Préserver le désendettement et le cash comme une option ; le critère de timing domine |
| Aucun usage crédible à court terme du cash excédentaire | Dimensionner explicitement l'optionnalité stratégique et la réexaminer chaque année |
| Bilan solide, portefeuille de projets faible | Rendre le capital peut être préférable à forcer un réinvestissement marginal |
Dividendes et rachats d'actions : rendre le capital sans le détruire
Lorsque l'entreprise a réalisé tous les projets qui franchissent le taux de rendement minimal, rendre le capital n'est pas un échec d'ambition ; c'est la discipline qui maintient l'honnêteté de l'échelle. Mais les deux canaux de restitution se comportent très différemment, et chacun présente un mode d'échec distinct.
Les dividendes sont un instrument de signal et de constitution de l'actionnariat. Les équipes de direction les considèrent généralement comme intangibles tandis que les rachats d'actions sont perçus comme discrétionnaires, et les données de volatilité le confirment : l'analyse de Counterpoint Global de Morgan Stanley a montré que les rachats d'actions sont bien plus volatils que les dividendes, alors même que les deux sont, à juste titre, interchangeables comme mécanismes de distribution.[1] Un engagement de dividende conçoit donc la base actionnariale : il attire des détenteurs orientés vers le revenu et oblige la direction à défendre la distribution tout au long du cycle. Le mode d'échec est la rigidité - maintenir un dividende que l'entreprise ne peut plus se permettre, parce que sa réduction serait interprétée comme un signe de détresse.
Les rachats d'actions sont moins mécaniques qu'ils n'y paraissent, car le prix payé détermine si de la valeur est créée ou détruite. Une recherche synthétisée par Alex Edmans a montré que les entreprises qui rachètent leurs actions surperforment ensuite leurs pairs de 12,1 % en moyenne sur les quatre années suivantes - la preuve que les rachats effectués à des prix attractifs ajoutent de la valeur pour les actionnaires qui restent.[5] La même logique joue dans l'autre sens : acheter au-dessus de la valeur intrinsèque transfère de la richesse de l'entreprise vers les actionnaires vendeurs et détruit de la valeur pour tous ceux qui restent. Le mode d'échec est l'exécution mécanique : mener un programme de rachat selon un calendrier plutôt qu'au regard d'un test de valorisation.
Le schéma « acheter cher » est documenté. Les recommandations de la NACD à l'attention des conseils d'administration notent que les entreprises du S&P 1500 ont dépensé un capital important en rachats d'actions entre 2006 et 2008, pour ensuite se retirer entre 2009 et 2011, alors que les valorisations et les cours boursiers étaient bien plus attractifs. Le timing, conclut la NACD, était désastreux.[6] Un conseil d'administration qui applique les barreaux de timing et de rendement attendu de l'échelle aux rachats d'actions, en demandant quel prix par action rend le rachat créateur de valeur intrinsèque par action, évite précisément cette inversion.
Pourquoi l'allocation équilibrée est incohérente : coût d'opportunité et meilleur usage alternatif
La posture d'allocation la plus répandue dans les conseils d'administration est aussi la moins défendable : un peu de tout. Un peu de capex, un pipeline de fusions-acquisitions, un dividende régulier, une autorisation de rachat d'actions, une réserve de trésorerie. Cela semble prudent, et c'est généralement incohérent, car chaque dollar n'a qu'un seul meilleur usage alternatif. L'allocation est un problème de classement, pas de répartition. Un tableau équilibré n'est pas une stratégie ; c'est un portefeuille de décisions non hiérarchisées qui finance discrètement des projets médiocres à côté des bons, et les projets médiocres sont précisément ceux qui ne sont jamais réexaminés.
Les recommandations de la NACD rendent cette discipline concrète : chaque décision de déploiement du capital devrait faire l'objet d'une analyse complète des rendements en cash sur cash attendus, suivie d'une comparaison avec les rendements des autres formes de déploiement du capital, y compris la non-action. Certaines des meilleures décisions d'allocation du capital, note la NACD, sont celles de dire non.[6] Ne rien faire est une véritable alternative avec un rendement mesurable : la trésorerie reste disponible pour la prochaine proposition, le bilan conserve son optionnalité, et la capacité de distribution est préservée.
C'est ce que le barreau de l'usage alternatif de THE CAPITAL ALLOCATION LADDER opérationnalise, et c'est la même logique qu'applique un cadre d'options stratégiques à tout choix majeur: une proposition n'est jamais simplement bonne. Elle est meilleure que le meilleur usage alternatif spécifique qu'elle évince, et il incombe à son promoteur de nommer cette alternative et de démontrer la comparaison. Un projet rapportant 14 % n'est pas attractif si l'alternative évincée rapporte 18 %; un rachat d'actions à 20 fois les bénéfices n'est pas favorable aux actionnaires si le cœur d'activité peut réinvestir à des rendements de 25 %. Classer tous les usages du flux de trésorerie disponible sur une même liste, y compris la réduction de la dette, les distributions et la détention de liquidités, c'est ce qui transforme l'échelle d'une liste de contrôle d'évaluation en une véritable décision d'allocation.
- Classer, ne pas répartir : ordonner tous les usages concurrents du flux de trésorerie disponible selon la valeur créée attendue, et financer à partir du sommet jusqu'à ce que l'usage marginal ne passe plus le seuil.
- Inclure l'option nulle : ne rien faire, détenir des liquidités ou rembourser la dette sont des alternatives avec de véritables rendements et appartiennent à la même liste classée.
- Nommer l'usage évincé : chaque proposition approuvée doit indiquer quel meilleur usage alternatif elle a battu, et de combien.
- Réexaminer les perdants : une proposition qui a perdu ce trimestre peut gagner le suivant ; c'est pourquoi le classement, et non la décision, constitue l'artefact durable.
Cadence de gouvernance : le plan de capital annuel et la revue trimestrielle
Un cadre qui s'exécute une seule fois est une analyse. Un cadre qui s'exécute selon une cadence est une capacité. Le rythme de gouvernance qui rend THE CAPITAL ALLOCATION LADDER répétable comporte deux temps.
Le premier est le plan de capital annuel. Une fois par an, le bureau du CFO classe tous les usages du flux de trésorerie disponible sur une seule liste : réinvestissement dans le cœur d'activité, cibles de fusions-acquisitions, réduction de la dette, dividendes, rachats d'actions et optionnalité stratégique, chacun évalué au regard des sept barreaux. Le résultat n'est pas un budget mais un classement, avec l'alternative évincée nommée pour chaque élément approuvé. Le second temps est la revue trimestrielle. Les taux bougent, les valorisations bougent, et les hypothèses des projets bougent ; une session trimestrielle réévalue le sommet du classement et demande quelles décisions les nouveaux faits modifient. Un rachat d'actions qui a échoué au test de valorisation en mars peut le réussir en septembre ; une thèse d'acquisition bâtie sur une hypothèse de financement peut ne pas survivre au trimestre.
La pratique du conseil d'administration, selon le NACD et le BCG, ajoute trois disciplines à cette cadence. Premièrement, comparer les rendements réalisés aux projections initiales, en demandant quels déploiements ont dépassé ou manqué leur business case et pourquoi, afin que le processus apprenne du succès comme de l'échec.[6] Deuxièmement, mener des premortems et appliquer des critères de notation explicites aux propositions majeures - le genre de cadres du conseil en stratégie qui font leurs preuves en salle du conseil: le BCG recommande d'imaginer que l'investissement a échoué de façon catastrophique et de demander à chacun d'en trouver les raisons, ce qui déplace la discussion de la confirmation du potentiel vers la découverte des risques cachés.[2] Troisièmement, ne jamais déployer le capital depuis une position de faiblesse: le NACD avertit qu'une entreprise ne devrait pas entreprendre des fusions-acquisitions, racheter des actions ou approuver un grand programme d'investissement pour masquer un potentiel manquement au bénéfice par action, car subordonner les rendements à un objectif stratégique plus large tend à détruire de la valeur pour l'actionnaire.[6]
Bien tenir cette cadence est autant un problème de charge de travail que d'analyse: le plan annuel et chaque revue trimestrielle exigent que les mêmes documents soient relus, renotés et retracés jusqu'à leur source. C'est là qu'une plateforme de stratégie native de l'IA comme Decisity gagne sa place dans le bureau du directeur financier. Elle structure les arbitrages d'allocation du capital sur les documents financiers de l'entreprise elle-même, note les propositions selon des critères explicites et rend chaque nombre cliquable jusqu'à sa source, si bien que le conseil voit un classement qu'il peut auditer plutôt qu'une présentation à laquelle il doit faire confiance. Pour les équipes qui gèrent le capital au sein d'un portefeuille d'activités, Decisity Portfolio Management applique la même approche traçable à la source pour évaluer les actifs et allouer le capital. L'échelle vous dit quoi demander; la cadence oblige l'organisation à y répondre chaque année, chaque trimestre, preuves à l'appui.
Related: Decisity pour la gestion de portefeuille.