Perché l'allocazione del capitale AI è ormai un problema del CFO
La spesa aziendale per l'AI è cresciuta oltre la conversazione sul budget IT. Oggi si comporta come un portafoglio di scommesse di capitale: decine di progetti pilota, una manciata di sistemi in produzione e un flusso di richieste di finanziamento che arrivano tutte avvolte nello stesso linguaggio ottimista. L'evidenza dice che la maggior parte di quel capitale non sta funzionando. L'iniziativa NANDA del MIT, nel rapporto The GenAI Divide: State of AI in Business 2025, ha rilevato che circa il 95% dei progetti pilota di AI generativa aziendale produce un impatto minimo o nullo e non misurabile sul conto economico, con solo circa il 5% che riesce a ottenere una rapida accelerazione dei ricavi.[1]
Letta come una storia tecnologica, queste cifre suggeriscono che i modelli non funzionano. Letta come una storia finanziaria, dicono qualcosa di più azionabile: il processo di capitale attorno all'AI è privo di disciplina. Le iniziative vengono finanziate sull'entusiasmo, valutate senza alcun metro di riferimento fisso e abbandonate tardi, dopo che il denaro è stato speso, anziché secondo un calendario. È un fallimento di governance della spesa, e rientra pienamente nelle competenze dell'ufficio del CFO.
- La spesa AI è ormai abbastanza grande e diffusa che nessuno può governarla girando per gli uffici; ha bisogno della stessa visione di portafoglio che la gestione del portafoglio applica a qualsiasi altro insieme di scommesse di capitale.
- L'insuccesso di un pilota è di solito un fallimento di allocazione, non di modello: è stato finanziato il caso d'uso sbagliato, con il metro di riferimento sbagliato, per troppo tempo.
- L'ufficio del CFO possiede già la disciplina per ogni altra categoria di investimento; l'AI non merita alcuna esenzione.
Un confine è importante. La supervisione a livello di consiglio del rischio AI, comprese le domande che gli amministratori dovrebbero porre al management e i framework di governance che dovrebbero richiedere, è una disciplina distinta che trattiamo separatamente nei nostri articoli sulla governance AI per i consigli di amministrazione. Questo articolo resta al di sotto della sala del consiglio: riguarda la cadenza operativa che l'ufficio del CFO e la FP&A gestiscono per decidere, iniziativa per iniziativa, cosa riceve più denaro, cosa resta fermo e cosa viene terminato.
A chi appartiene il budget AI: business unit, IT centrale o servizi condivisi
Prima che qualsiasi cadenza possa funzionare, qualcuno deve possedere il denaro. In pratica le imprese si assestano su uno di tre modelli di proprietà, e ognuno fallisce in modo prevedibile.
| Modello di ownership | Punto di forza | Fallimento tipico |
|---|---|---|
| La business unit possiede la spesa AI | Vicinissima al conto economico; i responsabili del valore non possono nascondersi dai risultati | Frammentazione: strumenti duplicati, nessuna leva di piattaforma, abbonamenti ombra |
| L'IT centrale possiede la spesa AI | Leva di piattaforma, standard, sicurezza e gestione dei fornitori | Distanza dal conto economico; i fondi vanno all'infrastruttura, non al valore |
| Servizi condivisi o Center of Excellence | Capacità riutilizzabile, metodi coerenti, condivisione dei talenti | Diventa un centro di servizi valutato sulla consegna, non sul valore di business |
I dati suggeriscono che la maggior parte delle organizzazioni non ha scelto affatto. Deloitte osserva che la spesa AI è oggi distribuita tra team e dipartimenti, dai costi basati sull'utilizzo alla sperimentazione in stile R&S, il che rende necessarie visualizzazioni di conto economico specifiche per l'AI per avere un quadro reale del ROI.[2] Bain rileva che la responsabilità di governance dell'AI è attualmente ripartita quasi equamente tra IT, funzioni di business e team centrali, senza un responsabile chiaro nella maggior parte delle organizzazioni.[3] Quando il budget lo possiede tutti, la decisione di allocazione non la possiede nessuno.
La ripartizione praticabile assegna tre cose diverse a tre responsabili diversi:
- Le business unit possiedono la consegna del valore. Il responsabile del conto economico del processo toccato da un'iniziativa AI risponde del risultato, non della tecnologia.
- Un team centrale possiede la piattaforma e gli abilitatori: accesso ai modelli, sicurezza, standard di integrazione, gestione dei fornitori e strumenti condivisi.
- L'ufficio del CFO possiede la vista di portafoglio e la decisione di allocazione. Non esegue progetti; decide, sulla base delle evidenze, quali ricevono il prossimo dollaro.
Dove va a finire il denaro: l'anatomia della spesa AI
I budget AI appaiono opachi perché di solito vengono riportati come un'unica voce. In realtà la spesa si scompone in quattro categorie con comportamenti di costo completamente diversi, e sono proprio queste differenze a determinare come ciascuna va governata.
| Categoria di costo | Cosa copre | Comportamento del costo |
|---|---|---|
| Costi di modelli e token API | Utilizzo a consumo dei modelli di fondazione, per prompt e per output | Basato sull'utilizzo e volatile; scala con l'adozione, non con la dimensione del personale |
| Strumenti e licenze | Software AI-native, copilot, abbonamenti a piattaforme | Contrattuale e periodico, ma in transizione da prezzi per postazione verso prezzi basati sull'utilizzo |
| Ingegneria dell'integrazione | Collegare l'AI ai sistemi in produzione, accesso ai dati, sicurezza, monitoraggio | Pesante una tantum all'inizio, poi manutenzione ricorrente; lo strato più spesso non budgetato |
| Change management e riprogettazione dei ruoli | Formazione, riprogettazione dei flussi di lavoro, ruoli di supervisione, supporto all'adozione | Costo di persone, sostenuto; la categoria più spesso saltata, e quella che decide se qualcosa verrà davvero usato |
La distinzione cruciale è tra budget di progetto pilota e budget di produzione. Un progetto pilota dimostra la fattibilità su una piccola fetta di utilizzo. La produzione richiede la revisione di sicurezza, il monitoraggio, l'ownership, l'integrazione e il change management che il pilota non ha mai comportato, e quello strato di solito non è budgetato: è una gran parte del motivo per cui i progetti pilota si bloccano esattamente nel momento in cui viene chiesto loro di scalare. Deloitte descrive il problema della volatilità in modo concreto: in una grande azienda sanitaria, una crescita dell'utilizzo di token dell'8-10% al mese si è tradotta in oltre 6 milioni di dollari di aumenti di costo annualizzati e non pianificati, prima che il team finanziario avesse visibilità sul fattore scatenante.[4]
La conseguenza sulla governance segue direttamente: poiché i costi dei modelli sono basati sull'utilizzo, la spesa scala con l'adozione. Una decisione di scalare un'iniziativa è quindi contemporaneamente una decisione di costo. L'ufficio del CFO non può approvare lo scaling e scoprire la fattura dopo; l'economia unitaria a volume di produzione appartiene alla stessa decisione.
Il loop di disciplina del capitale AI: dal caso d'uso alla decisione
Per rendere ripetibili quelle decisioni, l'ufficio del CFO ha bisogno di un loop da eseguire su ogni iniziativa, a ogni ciclo. Lo chiamiamo THE AI CAPITAL DISCIPLINE LOOP. Comprende sei passaggi:
- Caso d'uso. Un processo di business con un nome, con un responsabile di business identificato e con gli utenti previsti individuati prima del finanziamento. Non una tecnologia in cerca di un problema.
- Spesa. Il costo completamente caricato su tutte e quattro le categorie, incluso lo strato di produzione, con la parte basata sull'utilizzo modellata al volume rilevante.
- Adozione. Se gli utenti previsti usano davvero lo strumento, con quale frequenza e profondità, misurato rispetto a una soglia fissata al momento del finanziamento.
- Evidenza. Il collegamento documentato tra utilizzo e un meccanismo finanziario: quale voce del conto economico si muove, attraverso quale percorso, verificato sui numeri stessi dell'azienda.
- Valore di business. L'impatto misurato su quel meccanismo, al netto del costo completo, espresso negli stessi termini di qualsiasi altro investimento di capitale.
- Decisione di scalare, mantenere o terminare. La chiamata di allocazione esplicita: più capitale, finanziamento invariato finché l'evidenza matura, oppure stop e riallocazione.
L'evidenza di adozione non è evidenza di valore
Il passo che la maggior parte delle organizzazioni salta è la distinzione tra i due tipi di evidenza. L'evidenza di adozione risponde a: gli utenti previsti la stanno davvero usando, con quale frequenza e con quanta profondità nel loro flusso di lavoro? Uno strumento con molti accessi e un utilizzo superficiale è un giocattolo. L'evidenza di valore risponde a una domanda più difficile: esiste un meccanismo finanziario documentato, un percorso nominato dall'utilizzo alla riduzione dei costi o ai ricavi, con un impatto misurabile sul conto economico? La ricerca di MIT Sloan Management Review rileva che poche aziende applicano all'IA la stessa disciplina finanziaria che applicherebbero a una nuova fabbrica o a un macchinario, e che due aziende che effettuano investimenti quasi identici possono definire il successo in modi completamente diversi.[5] Il loop esiste per colmare proprio questo divario: ogni iniziativa viene valutata sugli stessi sei passi, con lo stesso standard di evidenza, a ogni ciclo.
Criteri di scalabilità: cosa si guadagna il prossimo dollaro
Scalare è una decisione di capitale, e dovrebbe essere subordinata a tre criteri, tutti e tre soddisfatti, non due su tre:
- Un meccanismo finanziario è identificato. Non una generica speranza di produttività, ma un percorso nominato dall'utilizzo a una specifica voce di costo o di ricavo, dimensionato rispetto alla baseline dell'azienda stessa.
- L'adozione è sopra una soglia predefinita. Frequenza e profondità d'uso da parte del gruppo di utenti previsto, misurate rispetto alla soglia fissata al momento del finanziamento dell'iniziativa, non inventata dopo.
- Un responsabile di business è accountable. Qualcuno nell'unità di business che possiede il processo e il risultato, non un sostenitore del progetto il cui lavoro quotidiano finisce quando viene scritto il report del progetto pilota.
Mantenere è un esito legittimo, e trattarlo come tale protegge il portafoglio da entrambi gli errori. Un finanziamento invariato mentre l'evidenza matura è la scelta giusta per un'iniziativa con un meccanismo credibile ma dati di adozione scarsi, o con una forte adozione ma un caso di valore incompleto. Ciò che mantenere non è è un parcheggio: un'iniziativa mantenuta porta con sé una condizione nominata e una data, e torna nel loop come tutte le altre.
Anche la scelta tra costruire e comprare rientra nella decisione di scalare. La ricerca di MIT, come riportato da Fortune, ha rilevato che le soluzioni acquistate arrivano in produzione circa nel 67% dei casi, mentre le costruzioni interne riescono circa un terzo delle volte.[1] L'implicazione pratica per l'ufficio del CFO è una soglia di evidenza più alta per scalare una costruzione interna: lo stesso capitale impegnato in una soluzione comprata e integrata dovrebbe essere atteso superare i tre criteri più rapidamente, quindi una costruzione interna deve mostrare un'adozione più forte e un meccanismo più concreto prima di guadagnarsi il prossimo dollaro.
Criteri di terminazione: perché terminare è la decisione più difficile sull'IA
Terminare un'iniziativa di IA è più difficile che terminare qualsiasi altro tipo di progetto, perché le persone che decidono sono di solito le stesse che l'hanno sponsorizzata, e la narrativa tecnologica fa sembrare ogni stallo un problema di tempismo piuttosto che un verdetto. È esattamente per questo che i criteri di terminazione devono essere fissati prima che i soldi si muovano. Tre fattori scatenanti giustificano una terminazione:
- Nessuna adozione significativa dopo un numero prestabilito di mesi, ad esempio due cicli di revisione, rispetto alla soglia fissata al momento del finanziamento.
- Nessun meccanismo finanziario identificabile: dopo cicli ripetuti, nessuno riesce a nominare il percorso dall'utilizzo a una voce del conto economico.
- Costo opportunità dei talenti: ingegneri, analisti e product people con competenze di IA, già scarsi, bloccati in un'iniziativa morta sono il costo nascosto più costoso del portafoglio.
Il costo irrecuperabile è il nemico della disciplina di capitale nell'IA. I soldi già spesi sono persi a prescindere da ciò che accadrà; l'unica domanda che il loop ha il diritto di porsi è il miglior uso del prossimo dollaro. Ogni mese in cui un progetto pilota destinato a fallire trattiene il proprio team, sta anche spendendo il futuro alternativo che quelle persone avrebbero potuto costruire su un'iniziativa sopravvissuta. L'analisi di CIO.com sugli allocatori disciplinati rende concreto il meccanismo: allegare a ogni iniziativa, nel momento in cui viene finanziata, una linea di terminazione - una milestone nominata, una data e un responsabile con il potere di fermarla - e se la scommessa manca la sua milestone, viene liquidata e il capitale è riallocato come previsto, senza un dibattito sui costi irrecuperabili.[6]
L'alternativa è ciò che il mercato sta effettivamente facendo. L'indagine di Bain su 951 aziende globali ha rilevato che, mentre il 37% puntava a riduzioni dei costi dell'11% al 20%, quasi il 40% di quelle che hanno misurato i risultati è invece finito nella fascia dello 0% al 10%, e il 90% delle stesse aziende sta comunque aumentando di nuovo i propri budget per l'IA.[3] Finanziare la prossima ondata senza terminare i fallimenti che hanno causato l'ultima mancanza non è ottimismo; è aggravare l'errore di allocazione originale.
La cadenza di revisione: portafoglio mensile, C-suite trimestrale
Criteri senza una cadenza degradano in documenti da scaffale. Il loop gira su due orologi.
- Revisione mensile del portafoglio, condotta dall'ufficio del CFO e da FP&A. Per iniziativa: adozione rispetto alla soglia, consumo rispetto alla milestone, stato della linea di terminazione. Output: segnalare ciò che sta deviando, preparare le decisioni, riallocare piccoli importi.
- Revisione trimestrale delle allocazioni con la C-suite. Decisioni di scalare, mantenere e terminare sui sopravvissuti, e ribilanciamento del capitale nel portafoglio. Output: le modifiche di allocazione effettive, registrate con la loro motivazione.
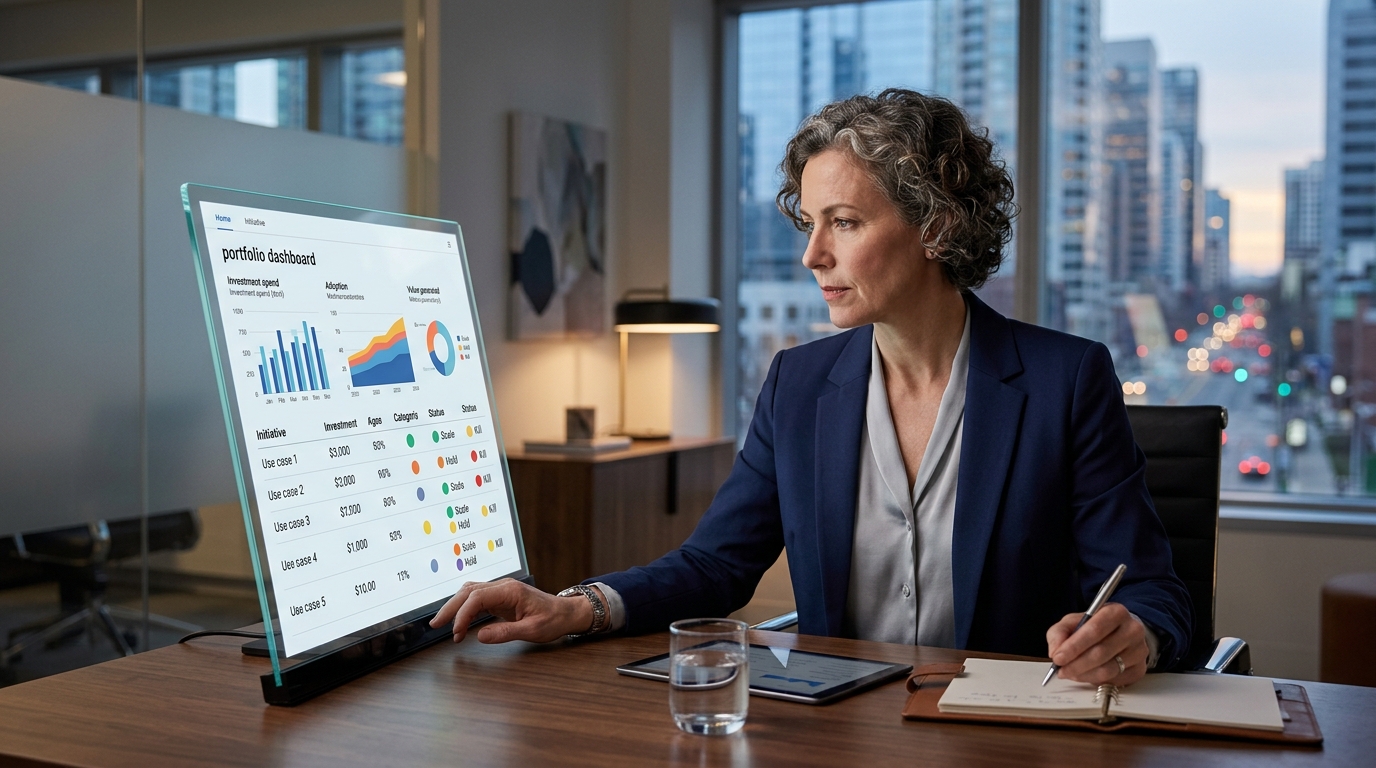
Entrambi i livelli si basano su un'unica scorecard di portafoglio, così che la conversazione riguardi le decisioni e non il teatro dello status:
| Elemento della scorecard | Cosa mostra | Quale livello la utilizza |
|---|---|---|
| Allocazione per categoria | Ripartizione del capitale tra le quattro categorie di costo e tra gli stati scalare/mantenere/terminare | Revisione trimestrale del C-suite |
| Consumo rispetto alla milestone | Spesa effettiva rispetto al piano per la milestone corrente, per iniziativa | Revisione mensile del portafoglio |
| Decisioni prese | Ogni chiamata di scalare, mantenere e terminare, con l'evidenza citata | Entrambi i livelli |
| Capitale riallocato | Dove è andato il capitale liberato e cosa ha sostituito | Revisione trimestrale del C-suite |
Far girare bene questo ciclo è un problema di documentazione e tracciabilità tanto quanto di disciplina: ogni cifra di adozione, voce di costo e affermazione di valore sulla scorecard deve essere riconducibile ai documenti stessi dell'azienda, altrimenti la revisione trimestrale si trasforma in una negoziazione. È qui che l'ufficio del CFO mette al lavoro una piattaforma di strategia AI-native. Decisity è utilizzato dagli uffici del CFO per strutturare il portafoglio di iniziative AI sui documenti stessi dell'azienda: la piattaforma legge e incrocia il materiale interno per costruire la vista del portafoglio, mantiene ogni affermazione sulla scorecard riconducibile alla sua fonte e produce i deck di allocazione pronti per il board su cui si basa la revisione trimestrale. La stessa tracciabilità si estende verso l'alto: quando le decisioni di allocazione arrivano alla sala del consiglio, atterrano nel formato che i direttori si aspettano, con ogni cifra cliccabile fino alla sua evidenza, ed è esattamente ciò per cui è costruita la soluzione C-level e board. Il metodo sottostante, dall'ingestione dei documenti all'analisi strutturata fino a un deliverable difendibile, è descritto in come funziona Decisity, e l' AI Strategy Engine è ciò che garantisce la tracciabilità delle fonti dietro ogni raccomandazione di scalare, mantenere o terminare.
La disciplina, alla fine, non è il software. È la disponibilità a far girare il ciclo ogni mese, applicare gli stessi tre criteri di scalare e gli stessi tre trigger di terminazione a ogni iniziativa, comprese quelle popolari, e considerare una terminazione eseguita nei tempi come segno che il portafoglio funziona, non che fallisce. Le organizzazioni che estraggono ritorni dall'AI non sono quelle che hanno scelto progetti pilota migliori. Sono quelle che hanno deciso, deliberatamente e ripetutamente, dove va il prossimo dollaro.
Related: Decisity per C-level e board.