L'allocazione del capitale è una disciplina di strategia aziendale, non consulenza finanziaria
Questo articolo riguarda il modo in cui un'azienda impiega il proprio flusso di cassa libero. È scritto per l'amministratore delegato, il direttore finanziario o il consiglio di amministrazione di una grande azienda che decide sull'intera scala degli usi del capitale: reinvestimento nel core, M&A, riduzione del debito, dividendi, riacquisti di azioni proprie e opzionalità strategica. Non è consulenza finanziaria e non tratta investimenti personali. Nulla di quanto scritto qui indica a un individuo cosa acquistare; il tema è la disciplina aziendale di trasformare la liquidità operativa in valore intrinseco per azione nel lungo periodo.
Quella disciplina è il compito più determinante dell'amministratore delegato e spesso quello per cui ci si prepara meno. Warren Buffett ha posto il problema in modo netto: una volta che i dirigenti diventano amministratori delegati, devono prendere decisioni di allocazione del capitale, un compito cruciale che potrebbero non aver mai affrontato e che non si padroneggia facilmente.[1] Le competenze che portano qualcuno allo studio di vertice - gestire un conto economico, costruire un prodotto, conquistare un cliente - non sono le stesse che governano come il capitale viene raccolto, gestito e distribuito. Eppure gli interessi in gioco si accumulano: ogni dollaro di flusso di cassa libero viene o capitalizzato all'interno dell'azienda o restituito, e la differenza tra un allocatore disciplinato e uno indisciplinato si riflette nel prezzo dell'azione nel giro di un decennio.
Le evidenze suggeriscono che la maggior parte delle aziende alloca molto peggio di quanto potrebbe. Ricercatori citati da Counterpoint Global di Morgan Stanley hanno misurato quanto capitale le imprese riallocano tra le unità operative e hanno individuato un grado ottimale di riallocazione, ma solo 38 delle 5.760 osservazioni impresa-anno, meno dell'1 percento, erano al di sopra di quella soglia.[1] Il quadro è coerente con il bias dello status quo: i team dirigenziali continuano a finanziare l'allocazione dell'anno precedente anche quando esistono alternative preferibili, l'inerzia di bilancio che una disciplina di allocazione strategica delle risorse è progettata per spezzare.[1]
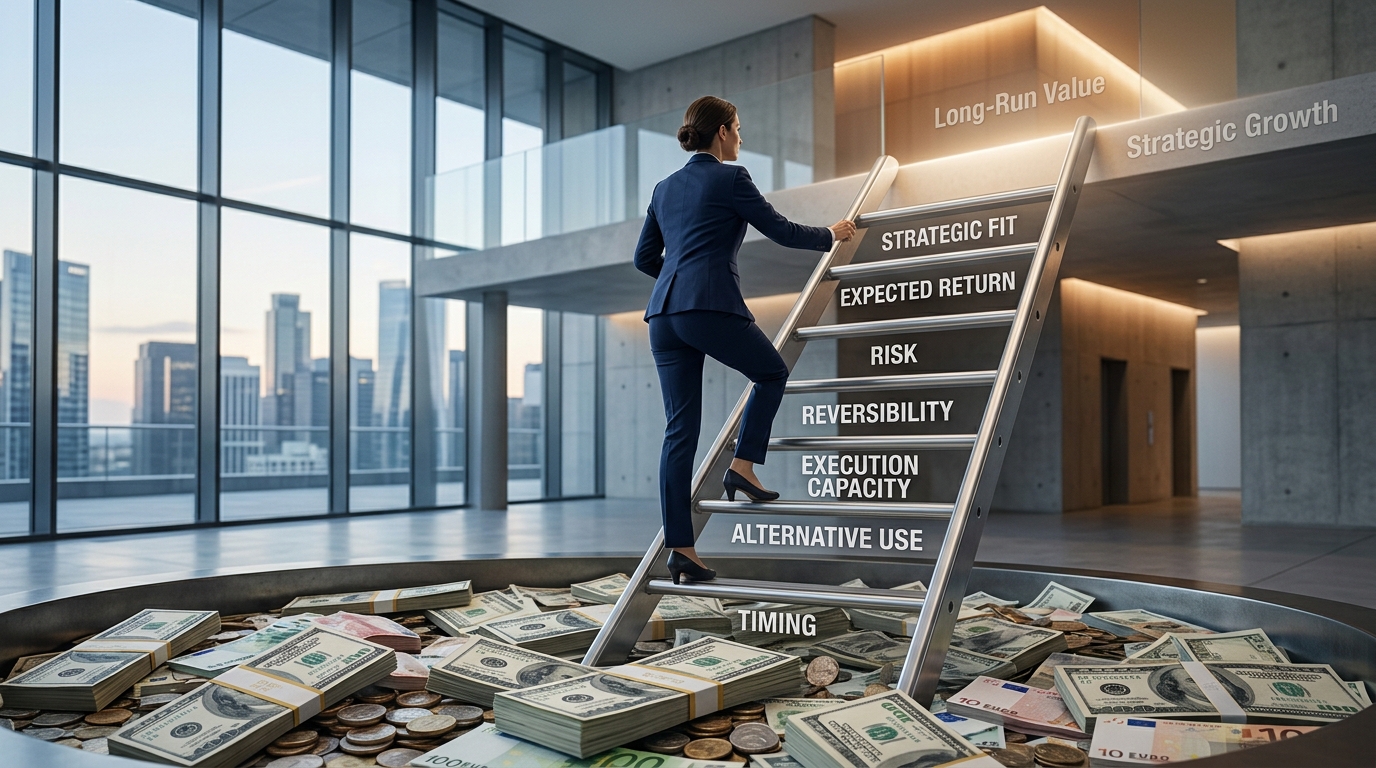
La soluzione non è un foglio di calcolo più astuto. È un framework ripetibile che costringe ogni uso concorrente della liquidità a superare gli stessi test espliciti, così che la decisione sia una classifica rispetto alle alternative e non un'abitudine. La chiamiamo LA SCALA DELLA ALLOCAZIONE DEL CAPITALE. Ogni gradino è una domanda a cui ogni proposta deve rispondere:
- Coerenza strategica: questo uso rafforza un'attività che comprendiamo e che vogliamo possedere?
- Rendimento atteso: quale rendimento cash-on-cash possiamo ragionevolmente attenderci, e sulla base di quali evidenze?
- Rischio: cosa deve essere vero perché funzioni, e quanto possiamo sbagliare?
- Reversibilità: se fallisce, quanto è costosa e lenta l'uscita?
- Capacità di esecuzione: abbiamo davvero il management bandwidth e le competenze per realizzarla?
- Uso alternativo: qual è il specifico secondo miglior uso di questo stesso dollaro?
- Tempistica: è il momento giusto, o conviene mantenere l'opzione e agire più tardi?
Le sezioni che seguono percorrono la scala gradino per gradino attraverso ciascun uso principale del flusso di cassa libero, per poi mostrare come trasformare il framework in una cadenza di governance che il consiglio possa effettivamente gestire.
Reinvestimento nel core e la questione del tasso minimo di rendimento
Quando i rendimenti superano un tasso minimo di rendimento correttamente impostato, il reinvestimento nel core dovrebbe quasi sempre essere il primo diritto sul flusso di cassa libero. Nessun premio di acquisizione, nessun rischio di integrazione, nessuna complicazione di segnalazione: l'azienda possiede già gli asset, conosce i clienti e controlla il risultato. Il caso empirico è solido. Il database sull'allocazione del capitale di BCG, che copre oltre 10.000 società quotate, ha rilevato che le outperformer, ovvero le aziende nel terzo superiore della valutazione di mercato rispetto ai pari, hanno investito circa il 50 percento in più in capex rispetto ai pari e hanno ottenuto circa il 55 percento in più di ritorno sugli asset, insieme a una crescita delle vendite di circa il 65 percento superiore.[2]
Le modalità di fallimento sono prevedibili. BCG individua due trappole. La trappola egualitaria assegna a ogni business unit la sua giusta quota di capex indipendentemente dal potenziale, privando silenziosamente le migliori attività. La trappola delle attività in maturazione mantiene il flusso di capex verso un'attività che non copre più il suo costo del capitale, perché nessuno vuole ammettere che l'era della crescita è finita.[2] Entrambe le trappole sono allocazione per abitudine, non per rendimento, ed entrambe sono esattamente ciò che i gradini della scala dedicati al rendimento atteso e all'uso alternativo sono progettati per mettere in luce.
Impostare il tasso minimo di rendimento
Il test del reinvestimento è valido quanto il tasso minimo che deve superare. L'AFP Cost of Capital Survey 2026 ha rilevato che il 62 percento delle organizzazioni usa il proprio costo del capitale calcolato come tasso minimo di rendimento standard, mentre il 38 percento fissa un tasso minimo superiore al costo del capitale per tenere conto di rischi aggiuntivi come il rischio di esecuzione o l'incertezza di mercato.[3]
Perché il solo WACC è la risposta sbagliata? Perché è una media aziendale. Ignora il rischio specifico del progetto, così un lancio di prodotto speculativo e un ammodernamento di magazzino vengono scontati allo stesso tasso. Ignora il razionamento del capitale, dove la vera domanda non è se un progetto batte il costo medio del denaro, ma se batte i progetti che sostituisce. E ignora il valore dell'opzione di attesa: a volte la mossa giusta è differire la spesa finché l'incertezza non si risolve. I professionisti dell'indagine AFP convergono sulla stessa buona pratica: mantenere stabile il tasso minimo di rendimento e riflettere il rischio in scenari di cassa espliciti. Come ha detto un dirigente finanziario, adeguare i flussi di cassa anziché il tasso di sconto rende esplicite le fonti di rischio e mantiene la coerenza del costo del capitale, migliorando la comparabilità tra i progetti.[3]
| Gradino della scala | Cosa testare per il reinvestimento nel core |
|---|---|
| Coerenza strategica | L'investimento rafforza un'attività esistente con un vantaggio duraturo? |
| Rendimento atteso | Il rendimento del progetto ponderato per scenari supera il tasso minimo di rendimento? |
| Rischio | Le ipotesi critiche sono esplicite, con scenari di break-even e di ribasso? |
| Reversibilità | Il capex nel core è di solito parzialmente recuperabile tramite utilizzo o rivendita |
| Capacità di esecuzione | Il team operativo ha la capacità, o questo toglie risorse alle priorità correnti? |
| Uso alternativo | Quale progetto o distribuzione viene escluso da questo dollaro se finanziato? |
| Tempistica | La domanda è abbastanza certa ora, o l'attesa preserva un'opzione più economica? |
M&A: tre archetipi di operazione e perché la maggior parte non crea valore
Le M&A stanno più in alto sulla scala del reinvestimento perché aggiungono un premio, un rischio di integrazione e una controparte a ogni rendimento. I tassi di base sono impietosi. Nel mondo le aziende concludono circa 5.000 acquisizioni l'anno per un valore complessivo di circa 2.000 miliardi di dollari, eppure la maggior parte di quella spesa delude gli acquirenti: l'analisi statistica di Lev e Gu su 40.000 acquisizioni in 40 anni ha rilevato che il 70-75 percento delle operazioni fallisce gli obiettivi dichiarati di crescita delle vendite post-acquisizione, risparmio sui costi o mantenimento del prezzo delle azioni dell'acquirente, con le operazioni conglomerato e su grandi target a fallire più spesso.[4]
La maggior parte delle operazioni aziendali rientra in uno di tre archetipi, e la scala tratta ciascuno in modo diverso:
- Assorbimento di scala o sinergie di costo: acquisire un concorrente o un'attività adiacente per consolidare volumi ed eliminare costi duplicati. Il caso delle sinergie è concreto, ed è per questo che queste operazioni falliscono meno spesso, ma il premio pagato può comunque assorbire l'intero risparmio.
- Estensione di capacità o di mercato: acquistare un prodotto, una tecnologia o una presenza geografica di cui l'acquirente è privo. Qui fa il lavoro pesante la coerenza strategica, perché l'acquirente deve valutare onestamente se riesce ad assorbire una capacità che non possiede già.
- Operazioni trasformative su piattaforma di crescita: la grande scommessa che cambia l'azienda. Presentano la più ampia dispersione di risultati e i tassi di fallimento più elevati, in particolare quando l'obiettivo è grande o non correlato al core business.
Le modalità di fallimento sono coerenti nella ricerca: pagare troppo in processi competitivi, acquisire un obiettivo privo di coerenza strategica, non integrarlo adeguatamente e strutture di incentivi che premiano il completamento dell'operazione piuttosto che il suo successo. Lev e Gu osservano che molti CEO ricevono bonus di acquisizione semplicemente per aver completato un'operazione, che la retribuzione dei dirigenti cresce con le dimensioni dell'azienda e che gli acquirenti seriali godono di mandati più lunghi, per cui l'enfasi ricade sul completamento piuttosto che sul successo.[4] Gli stessi autori documentano che le alternative - sviluppo interno di capacità, partnership e joint venture - spesso generano rendimenti più alti delle acquisizioni, e concludono che le acquisizioni dovrebbero essere l'ultima risorsa, non la prima opzione.[4] Sulla scala, le M&A devono superare non solo il tasso minimo di rendimento ma anche la via dello sviluppo interno e delle partnership in termini di coerenza strategica, rischio e reversibilità, prima di meritare il capitale.
Riduzione del debito e opzionalità strategica: quando la solidità dello stato patrimoniale batte i rendimenti
Non ogni dollaro dovrebbe inseguire il rendimento atteso più alto. Due impieghi della liquidità traggono valore da ciò che rendono possibile piuttosto che dal loro rendimento diretto: il rimborso del debito e la detenzione di liquidità strategica.
La prima è l'opzionalità legata alla leva. Se i livelli di debito mettono a rischio il margine sui covenant, l'accesso al rifinanziamento o la capacità di investimento in una fase di recessione, il disassettamento preserva la capacità di agire quando le attività sono a buon mercato. Quell'opzione - la capacità di acquistare in modo anticiclico mentre i concorrenti sono vincolati - può valere più dello spread tra il rendimento di un progetto e il costo del debito. Un'azienda che si disassetta partendo da una posizione di forza mantiene il proprio stato patrimoniale come polvere da sparo; un'azienda che massimizza la leva per finanziare progetti marginali perde l'opzione proprio quando vale di più. I gradini della reversibilità e della tempistica della scala sono il luogo in cui questo trade-off viene deciso esplicitamente.
La seconda è l'opzionalità strategica: detenere liquidità per capacità che non si sanno ancora nominare. Non è disordine; è una posizione deliberata, dimensionata in base al costo di mantenerla. La disciplina consiste nel dichiarare a cosa serve la liquidità - la recessione che deve permettere di superare, l'acquisizione che deve rendere possibile, l'investimento in capacità che deve finanziare - e nel riesaminare quel dimensionamento ogni anno come qualsiasi altra allocazione.
La struttura del capitale è essa stessa una decisione di allocazione, non un vincolo laterale. L'analisi di Counterpoint Global di Morgan Stanley traccia il rapporto debito/capitale totale delle società americane extra-finanziarie dal 1970, trattando il modo in cui un'impresa finanzia le proprie attività come una decisione che appartiene alla stessa lista di investimenti e distribuzioni.[1] Per un ufficio CFO, l'implicazione è che mantenere capacità di stato patrimoniale è una norma competitiva, non un segnale di timidezza, e che l'onere della prova dovrebbe gravare sulle proposte che intendono spenderla.
| Segnale | Cosa suggerisce sulla scala |
|---|---|
| Restringimento del margine sui covenant o muro di rifinanziamento in vista | La riduzione del debito prevale sui progetti marginali a prescindere dallo spread |
| Recessione attesa che creerà attività a buon mercato | Preservare disassettamento e liquidità come opzione; il gradino della tempistica domina |
| Nessun impiego credibile a breve termine per la liquidità in eccesso | Dimensionare esplicitamente l'opzionalità strategica e riesaminarla ogni anno |
| Stato patrimoniale solido, pipeline di progetti debole | Restituire capitale può valere più che forzare reinvestimenti marginali |
Dividendi e riacquisti di azioni proprie: restituire capitale senza distruggerlo
Quando l'azienda ha realizzato tutti i progetti che superano il tasso minimo di rendimento, restituire capitale non è un fallimento dell'ambizione; è la disciplina che mantiene onesta la scala. Ma i due canali di restituzione si comportano in modo molto diverso, e ciascuno ha una modalità di fallimento distinta.
I dividendi sono uno strumento di segnalazione e di composizione dell'azionariato. I team dirigenziali li trattano comunemente come intoccabili, considerando invece i riacquisti di azioni proprie discrezionali, e i dati sulla volatilità lo confermano: l'analisi di Counterpoint Global di Morgan Stanley ha rilevato che i riacquisti di azioni proprie sono molto più volatili dei dividendi, sebbene i due meccanismi siano a tutti gli effetti intercambiabili come forme di distribuzione.[1] Un impegno sui dividendi quindi progetta la base azionaria: attira azionisti orientati al reddito e costringe la dirigenza a difendere la distribuzione lungo l'intero ciclo. La modalità di fallimento è la rigidità: mantenere un dividendo che l'azienda non può più permettersi, perché tagliarlo viene letto come un segnale di difficoltà.
I riacquisti di azioni proprie sono meno meccanici di quanto sembrino, perché il prezzo pagato decide se il valore viene creato o distrutto. La ricerca riassunta da Alex Edmans ha rilevato che le imprese che riacquistano azioni superano in media i concorrenti del 12,1 percento nei quattro anni successivi, prova che i riacquisti effettuati a prezzi interessanti aggiungono valore per gli azionisti rimasti.[5] La stessa logica vale al contrario: acquistare al di sopra del valore intrinseco trasferisce ricchezza dall'azienda agli azionisti che vendono e distrugge valore per chiunque resti. La modalità di fallimento è l'esecuzione meccanica, condurre un programma di riacquisto secondo un calendario anziché sottoporlo a una verifica di valutazione.
Lo schema dell'acquisto a prezzi alti è documentato. Le linee guida del NACD per i consigli di amministrazione rilevano che le società dell'S&P 1500 hanno impiegato capitali significativi per riacquistare azioni tra il 2006 e il 2008, per poi ritirarsi tra il 2009 e il 2011, quando valutazioni e prezzi delle azioni erano molto più interessanti. La tempistica, conclude il NACD, era pessima.[6] Un consiglio che applica ai riacquisti di azioni proprie i gradi della tempistica e del rendimento atteso della scala, chiedendosi quale prezzo per azione renda il riacquisto accrescitivo del valore intrinseco per azione, evita esattamente questa inversione.
Perché l'allocazione equilibrata è incoerente: il costo opportunità e l'uso alternativo migliore
La postura di allocazione più comune nei consigli di amministrazione aziendali è anche la meno difendibile: un po' di tutto. Un po' di capex, un po' di pipeline di M&A, un dividendo costante, un'autorizzazione ai riacquisti di azioni proprie, una riserva di liquidità. Sembra prudente, ma di solito è incoerente, perché ogni dollaro ha esattamente un solo uso alternativo migliore. L'allocazione è un problema di ordinamento, non di ripartizione. Un foglio di calcolo equilibrato non è una strategia; è un portafoglio di decisioni non ordinate che finanzia silenziosamente progetti mediocri accanto a quelli validi, e i progetti mediocri sono proprio quelli che non vengono mai riesaminati.
Le linee guida del NACD per i consigli rendono concreta questa disciplina: ogni decisione di impiego del capitale dovrebbe essere sottoposta a un'analisi completa dei rendimenti cash-on-cash attesi, seguita da un confronto con i rendimenti delle forme alternative di impiego del capitale, compresa l'opzione di non fare nulla. Alcune delle migliori decisioni di allocazione del capitale, nota il NACD, sono quelle di dire di no.[6] Non fare nulla è una vera alternativa con un rendimento misurabile: la liquidità resta disponibile per la prossima proposta, lo stato patrimoniale conserva la propria opzionalità e la capacità di distribuzione dei dividendi è preservata.
È ciò che il grado dell'uso alternativo di THE CAPITAL ALLOCATION LADDER rende operativo, ed è la stessa logica che un framework delle opzioni strategiche applica a qualsiasi scelta importante: una proposta non è mai semplicemente buona. È migliore dell'uso alternativo specifico che sostituisce, e l'onere di nominare quell'alternativa e mostrare il confronto ricade su chi la propone. Un progetto che rende il 14 percento non è interessante se l'alternativa esclusa rende il 18 percento; un riacquisto a 20 volte gli utili non è favorevole agli azionisti se il core business può reinvestire a rendimenti del 25 percento. Ordinare ogni uso del flusso di cassa libero in un'unica lista, compresa la riduzione del debito, le distribuzioni e il mantenimento di liquidità, è ciò che trasforma la scala da una lista di controllo di valutazione in una vera decisione di allocazione.
- Ordinare, non ripartire: classificare tutti gli usi concorrenti del flusso di cassa libero per valore atteso creato, e finanziare dall'alto finché l'uso marginale non supera più la soglia.
- Includere l'opzione nulla: non fare nulla, trattenere liquidità o ripagare il debito sono alternative con rendimenti reali e appartengono alla stessa lista ordinata.
- Nominare l'uso escluso: ogni proposta approvata dovrebbe indicare quale uso alternativo migliore ha battuto, e di quanto.
- Riesaminare gli scarti: una proposta che ha perso questo trimestre può vincere il prossimo, ed è per questo che l'ordinamento, non la decisione, è l'artefatto durevole.
Cadenza di governance: il piano di capitale annuale e la riesamina trimestrale
Un framework che viene applicato una sola volta è un'analisi. Un framework che viene applicato con una cadenza è una capacità. Il ritmo di governance che rende THE CAPITAL ALLOCATION LADDER ripetibile ha due battute.
La prima è il piano di capitale annuale. Una volta all'anno, l'ufficio del CFO ordina ogni uso del flusso di cassa libero in un'unica lista: reinvestimento nel core, candidati M&A, riduzione del debito, dividendi, riacquisti di azioni proprie e opzionalità strategica, ciascuno valutato rispetto ai sette gradi. L'output non è un budget ma un ordinamento, con l'alternativa esclusa indicata per ogni voce approvata. La seconda battuta è la riesamina trimestrale. I tassi si muovono, le valutazioni si muovono e le ipotesi dei progetti si muovono; una sessione trimestrale rivaluta la parte alta dell'ordinamento e chiede quali decisioni i nuovi fatti cambiano. Un riacquisto che non ha superato la verifica di valutazione a marzo può superarla a settembre; una tesi di acquisizione costruita su un'ipotesi di finanziamento potrebbe non sopravvivere al trimestre.
La prassi del consiglio di amministrazione, secondo NACD e BCG, aggiunge tre discipline alla cadenza. Primo: confrontare i rendimenti realizzati con le proiezioni originali, chiedendosi quali allocazioni hanno superato o deluso il proprio business case e perché, così che il processo impari sia dai successi sia dai fallimenti.[6] Secondo: condurre premortem e criteri di valutazione espliciti per le proposte più importanti, il tipo di framework della consulenza direzionale che si rivelano davvero utili in sala del consiglio: BCG raccomanda di immaginare che l'investimento sia fallito in modo disastroso e di chiedere a tutti di trovarne le ragioni, spostando la discussione dalla conferma del potenziale alla scoperta dei rischi nascosti.[2] Terzo: non allocare mai capitale da una posizione di debolezza: NACD avverte che un'impresa non dovrebbe avviare acquisizioni, riacquistare azioni proprie o approvare un grande programma di capitale per mascherare un potenziale mancato raggiungimento dell'utile per azione, perché subordinare i rendimenti a un obiettivo strategico più ampio tende a distruggere valore per gli azionisti.[6]
Gestire bene questa cadenza è un problema di carico di lavoro tanto quanto analitico: il piano annuale e ogni riesame trimestrale richiedono che gli stessi documenti vengano riletti, rivalutati e ricondotti alla fonte. È qui che una piattaforma di strategia AI-native come Decisity si guadagna un posto nell'ufficio del CFO. Struttura i trade-off dell'allocazione del capitale sui documenti finanziari dell'azienda stessa, valutando le proposte secondo criteri espliciti e mantenendo ogni numero cliccabile fino alla sua fonte, così che il consiglio veda una classifica verificabile anziché una presentazione in cui deve fidarsi. Per i team che gestiscono capitale attraverso un portafoglio di attività, Decisity Portfolio Management applica lo stesso approccio tracciabile alla fonte nella valutazione degli asset e nell'allocazione del capitale. La scala ti dice cosa chiedere; la cadenza fa sì che l'organizzazione risponda ogni anno, ogni trimestre, con le prove allegate.
Related: Decisity per la gestione del portafoglio.